この記事の「資産0円」は、我が家全体の金融資産が文字どおり0円だったという意味ではありません。プロフィールで公開しているとおり、2018年時点の金融資産は約200万円でした。
ここでいう0円は、「先取り貯蓄・生活防衛資金・積立投資の仕組みがない状態」を起点に、最初の100万円を自分で管理できる状態へ移るための手順を表しています。当時の家計改善を、これから仕組みを作る人向けに振り返った記事です。
我が家が先に行ったのは、保険や通信費の見直しと、給与日に資金を分ける仕組み作りでした。投資で一発逆転を狙う方法ではありません。
【我が家が先に変えた3点】
-
資産0〜100万円期は「利回り」より「入金力」:投資で増やすより、家計の「バケツの穴(無駄な固定費)」を塞ぐことが最優先。
-
見直しの本丸は「保険」と「通信費」:我が家は重複していた保険の見直しだけで月4万円(年間48万円)の固定費削減に成功。
-
意志力に頼らない「第二口座」ルール:給料日に機械的に資金を移動させ、存在しないお金として生活防衛資金100万円を突破した。
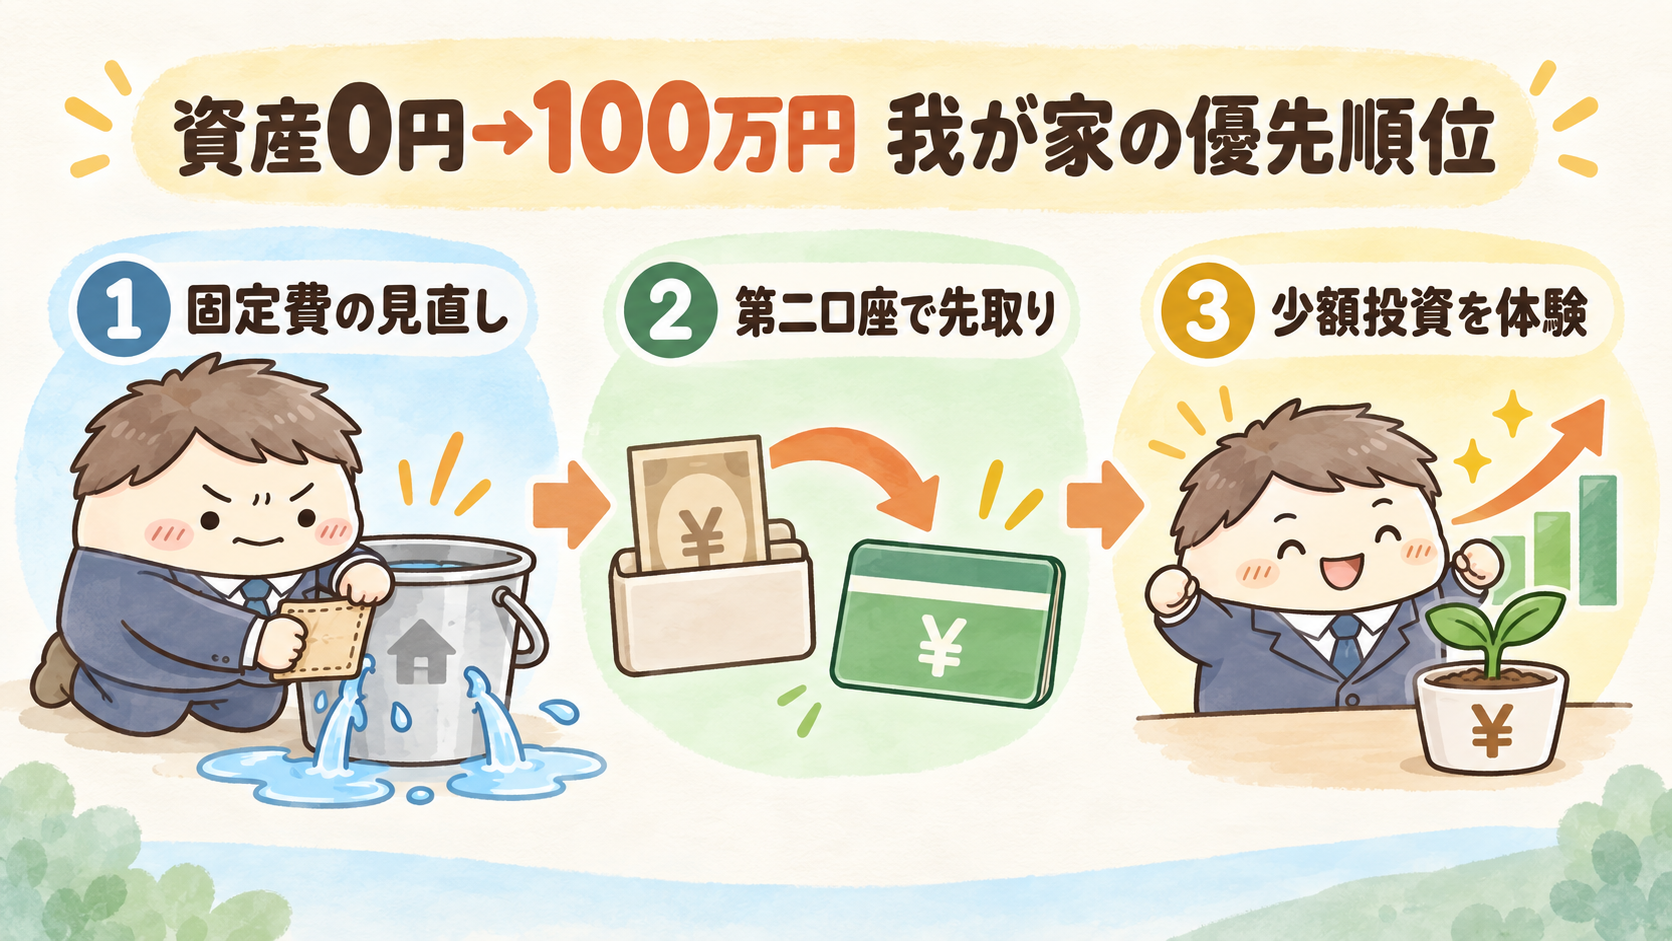
なぜ投資より先に「固定費の止血」なのか?
資産形成を始めようと考えた当初、私が最初に調べていたのは「どのインデックスファンドを買えば効率よく増やせるか」でした。
しかし当時の我が家は、団信と保障が重複したまま民間保険へ高い保険料を払い、大手キャリアの携帯料金を見直さず、コンビニなどで「なんとなく支出」を続けていました。今振り返ると、投資先を探す前に、毎月流出するお金を整えるべき状態でした。
投資商品の選び方だけを調べても、毎月投資へ回せるお金が安定しなければ継続できません。この失敗から、我が家は投資の利回りを考える前に、固定費を確認して先取り貯蓄の原資を作る順番へ切り替えました。
FP2級の勉強を進める中で痛感したのは、「資産0〜100万円のフェーズでは、投資の利回りよりも毎月の入金力(=いくら貯金に回せるか)がすべて」という現実でした。
たとえば、仮に10万円を年5%で1年間運用できたとしても、増えるのは5,000円(税引前)です。
しかし、毎月の固定費を2万円削減できれば、ほかの支出が増えない限り、年間24万円分、貯蓄や投資に回せる余力が増えます。
バケツの底に大きな穴が空いた状態でいくら水を注いでも溜まらないのと同じです。我が家では、まず「漏れを止めること(=固定費の徹底削減)」が、100万円に近づくために最も効果の大きい取り組みでした。
家計の無駄を削る!見直しの優先順位と我が家のリアル
固定費の見直しには「効果が出やすく、生活の満足度が下がりにくい順序」があります。
我が家が実際に取り組んだ具体的な見直し項目と、そのビフォーアフターをご紹介します。
【インパクト大】保険料の見直し
住宅ローンを組んだ際、団体信用生命保険(団信)に入っているにもかかわらず、我が家は昔からの流れで手厚すぎる民間保険に入り続けていました。
保障内容を一つずつ精査し、重複していた特約や過剰な積み立て型の保険を解約・整理した結果、月額約4万円(年間48万円)という絶大な固定費削減に成功しました!
(※我が家は元の保険料が高すぎた例外的なケースです。削減できる金額は契約内容や家族構成によって異なるため、まずは保障の重複と必要額を確認してください。)
【手軽で確実】通信費の見直し
大手キャリアで毎月夫婦あわせて約1万5,000円ほど払っていた携帯代を、格安プラン(夫:UQモバイル/妻:ahamo)へ変更しました。通信品質はほぼ変わらないまま、月約9,000円(年間約10万8,000円)の削減になりました。
【塵も積もれば】ラテマネー・コンビニ出費の削減
毎朝のコンビニコーヒーや「なんとなく買い」を意識的に見直し、マイボトル持参やまとめ買いへ切り替えました。我慢しすぎない範囲で調整し、月約1万円(年間12万円)をカットできました。
📊 我が家の固定費削減ビフォーアフター
| 見直し項目 | 以前の支出 | 見直し後の支出 | 月の削減額 | 年間削減額 |
| 保険料 | 高額な積み立て・過剰保障 | 必要最小限の掛け捨て | 約40,000円 | 約480,000円 |
| 通信費(夫婦分) | 大手キャリア利用 | UQモバイル + ahamo | 約9,000円 | 約108,000円 |
| なんとなく支出 | コンビニ・無計画な出費 | 予算化・意識改善 | 約10,000円 | 約120,000円 |
| 合計 | — | — | 約59,000円 | 約708,000円 |
一度これらの仕組みを整えてしまえば、毎月我慢をしなくても自動的に年間70万円以上の入金力が生まれる状態を作ることができました。
意志の力に頼らない「第二口座」ルール
固定費を削って浮いたお金を「残ったら貯金しよう」と考えていると、人間はどうしても使ってしまいます。
当時の私は手元にお金があると使ってしまう傾向があったため、「先取り貯蓄の仕組み」として以下のルールを徹底しました。
-
給与口座とは別に「貯蓄専用の第二口座」を開設する
-
給与日に自動振替設定で一定額を第二口座へ機械的に移動させる
-
第二口座のキャッシュカードは普段持ち歩かない(存在しないお金とする)
「自分の意志力」を一切信用せず、給与口座から先に分け、最初からなかったものとして扱ったことで、まず30万〜50万円を中間目標として確保し、その後100万円まで積み上げました。これは我が家が当時採用した順序であり、必要額は毎月の生活費や家族構成によって異なります。
我が家は、口座を金額ではなく役割で分けた
第二口座を作ったあと、我が家ではお金の置き場所を次の6つの役割で整理しました。
- 給与の受け取りと毎月の生活費
- 住宅ローンなどの固定支出
- 生活防衛資金と近い将来に使う貯蓄
- 長期の投資資金
- 数年以内に使う教育資金
- 旧ジュニアNISAなどで長期運用する教育資金
銀行や証券会社を6社使うという意味ではありません。同じ金融機関の中でも、目的が混ざらないように管理するという考え方です。
最初の100万円を貯める段階では、残高を見て「余っている」と勘違いしないことが重要でした。給料が入ったら先に貯蓄分を分け、残った範囲で生活する形に変えたことで、月末に余ったら貯める方法よりも続けやすくなりました。
現在はMoney Forward MEで全体を確認していますが、画面上で合計できても、お金の目的まで一つにしたわけではありません。教育費や生活防衛資金を、株価が下がったときの追加投資に使わないためにも、役割を分けています。
100万円までを3段階に分けた
| 段階 | 我が家が優先したこと |
|---|---|
| 仕組みがない状態 | 保険・通信費を確認し、第二口座を用意 |
| 30万〜50万円 | 急な支出に備える現金を優先 |
| 100万円まで | 現金を積み上げながら、余裕の範囲で旧つみたてNISAを少額体験 |
「生活防衛資金(100万円)が貯まるまで、投資は1円もやらない方がいいのか?」という疑問をよく耳にします。
我が家は、生活防衛資金を優先しながら、旧つみたてNISAで月数千円の自動買付を同時に始めました。誰にでも同時並行を勧めるものではなく、近いうちに使う現金を確保できる範囲に限定しました。
参考:金融庁「資産形成の基本」(貯蓄と投資の使い分け、元本割れリスク)
-
現金(守り):第二口座で着実に生活防衛資金を貯める
-
投資(準備):少額で値動きの感覚に慣れ、運用の体験を作る
100万円に達した段階で「現金防衛力の安心感」と「投資の習慣化」が同時に完成していたことが、その後の500万、1,000万へのスピード加速につながったと実感しています。
まとめ|100万円は家計をコントロールできた「最初の証」
資産100万円という数字は、単なる預金残高ではありません。
「自分の手で無駄な支出を塞ぎ、お金の流れをコントロールできた」という一生モノの自信と経験です。
最初から完璧を目指す必要はありません。
我が家にとっての第一歩は、保険証券と携帯料金を確認し、給与日に自動で資金を分けることでした。最初の100万円は、銘柄選びの成果ではなく、家計を継続して管理できる仕組みを作った節目として捉えています。
皆さんもぜひ、今日できる小さな見直しから始めてみてくださいね!
あわせて読みたい:携帯料金を抑える格安SIMの選び方/団信特約を検討したときの考え方
※当記事は著者の個人的な体験や知見に基づく情報提供を目的としたものであり、特定の金融商品や保険商品の購入を推奨または助言するものではありません。投資には価格変動リスクがあり、元本割れの可能性があります。最終的な資金計画や投資判断は、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント