我が家は、レシートを入力することに時間を使いながら、その数字を具体的な見直しにつなげられず、家計簿を何度も中断しました。入力が滞ると家計を確認すること自体が嫌になったのが、続かなかった一番の理由です。
現在は、給料日に先取りする仕組みを作り、月1回だけ現預金・投資評価額・負債を確認しています。現金が継続的に減って原因が分からないときだけ、1〜2か月に限って支出明細へ戻ります。
この記事では、現金・預金と投資評価額の合計を、家計管理上の「総資産」と表現しています。住宅や車などの実物資産は含めず、プロフィールで公開している負債控除前の「金融資産」に近い集計です。住宅ローンなどの負債は別に確認しています。
この記事は、すべての人に家計簿が不要だと主張するものではありません。細かな記録をやめた我が家が、代わりに何を確認しているかを紹介します。
【我が家が家計簿をやめて残した3つ】
-
家計簿を捨ててもお金は貯まる:日々の10円単位の記録より「自動でお金が残る仕組み(先取り貯蓄・投資)」の優先度が高い。
-
やることは月1回・5分だけ:全口座の合計(総資産)を書き出し、前月より増えているかを確認するだけ。
-
現在の判断:通常は総資産を確認し、現金が継続的に減って理由が分からないときだけ、期間を限定して支出明細を確認します。
我が家が家計簿をやめた理由
我が家の場合、問題だったのは性格ではなく、毎日の入力を家計改善へ結びつけられなかったことでした。記録を整えること自体が目的になり、入力が遅れるたびに確認を避けるようになりました。
そこで「毎日正確に記録する」ことをやめ、先取りが予定どおりできたか、現金と投資の増減を分けて説明できるか、総資産と負債がどう変わったかの3点だけを確認する方法へ切り替えました。
我が家がたどり着いた結論:「総資産の推移」だけを月1回チェックする
家計簿を完全に捨てた我が家が今やっているのは、全体の資産推移を月1回チェックする方法です。
やることは非常にシンプル。
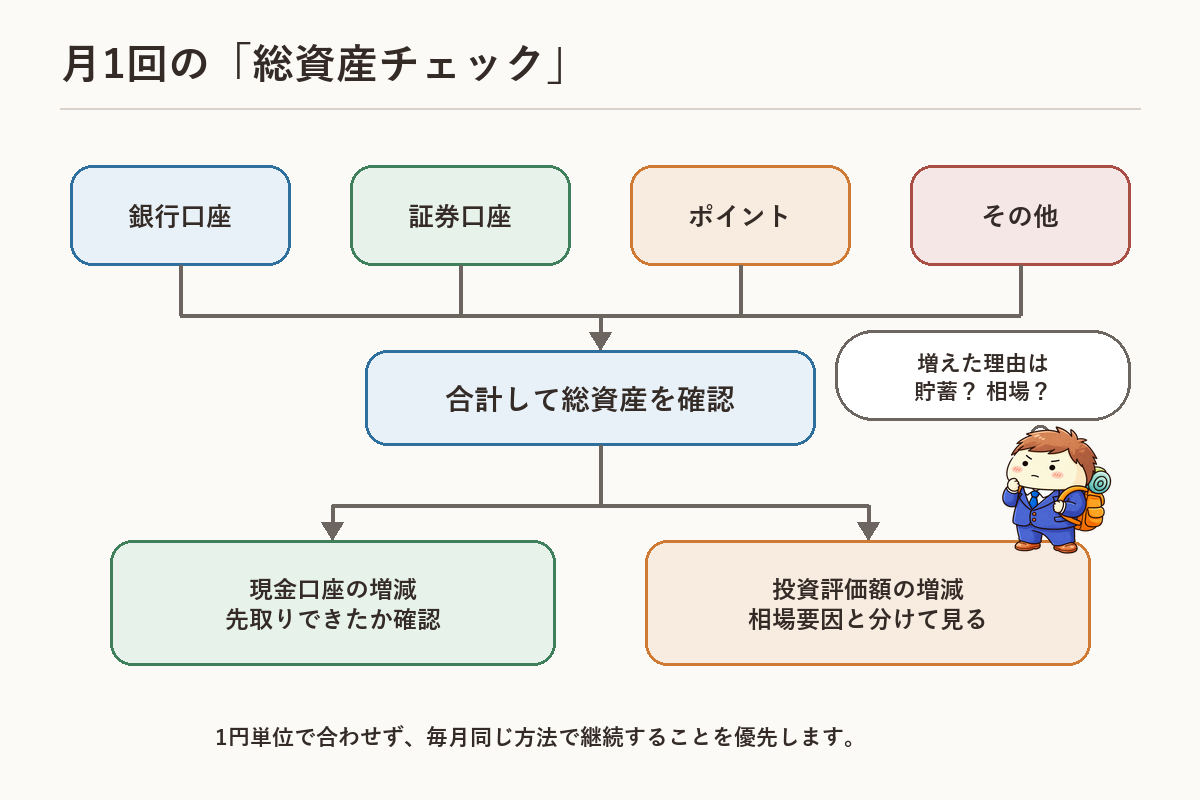
毎月給料日などの決まった日に、銀行口座や証券口座の残高を確認し、すべてを足し算するだけ。
そして先月より「総資産の合計金額」が増えているかどうかの結果(リザルト)だけを見ます。「今月の食費は何円だったか」といった細かい内訳は一切追いません。
最終的に総資産が増えていれば、家計全体としては実質的な「黒字」だからです。
ちなみに我が家では、毎月給料日の夜にPCでスプレッドシートを開き、主要な口座の数字をサクッと入力しています。所要時間はわずか5分程度です。
月1回、短時間で完了!「どんぶり総資産チェック」の具体的な手順
確認する項目は以下の4つだけです。1円単位まで厳密に合わせる必要はなく、1,000円未満は四捨五入するくらいの「どんぶり勘定」で十分です。
-
銀行口座:生活費口座、貯蓄用口座などの残高
-
証券口座:NISA口座、投資信託、株式などの時価評価額
-
ポイント:日常でメイン使いしているポイント(Vポイントなど)の残高
-
その他:iDeCoや暗号資産など(保有している場合)
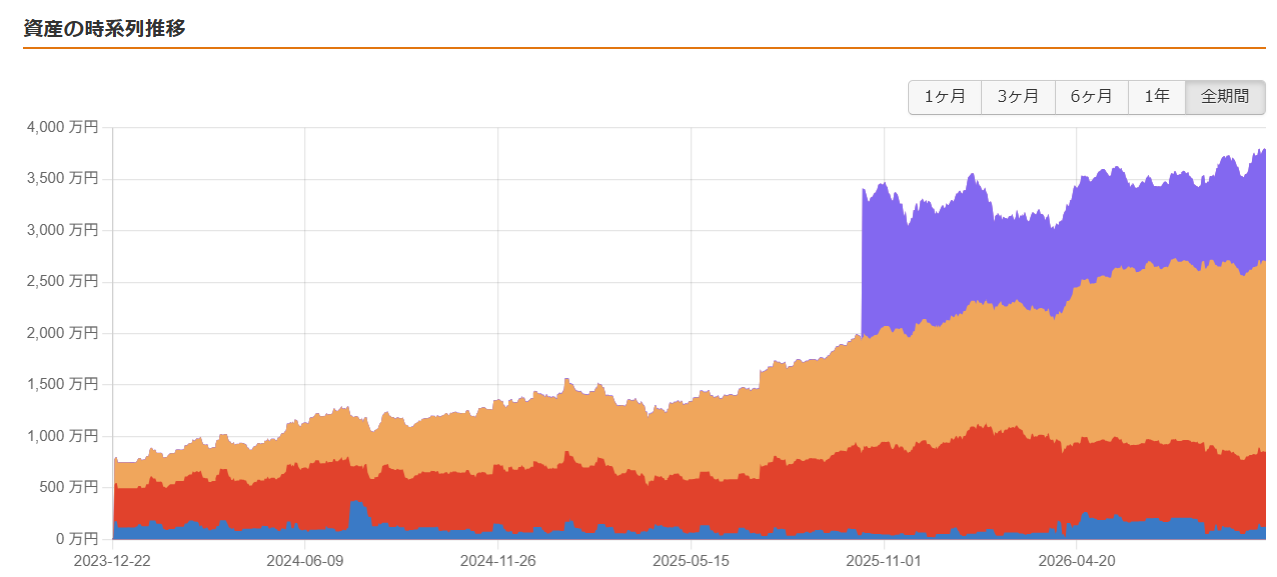
この画面は実際の口座データを集計したものです。2025年秋ごろの段差は、以前から保有していた暗号資産口座をこの時期に連携したことで集計対象へ加わったためであり、その時点で同額を一括購入したり、短期間で同額の利益を得たりしたものではありません。
月1回の確認項目
架空の残高例は使わず、我が家が実際に確認している項目だけを整理します。
| 確認項目 | 見るポイント |
|---|---|
| 現金・預金 | 先取り後も予定どおり残っているか |
| 投資評価額 | 入金による増減と相場による増減を混同していないか |
| 住宅ローンなどの負債 | 金融資産だけを見て家計を過大評価していないか |
| 前月からの変化 | 生活費、臨時支出、相場変動のどれで説明できるか |
【補足:株価暴落などで総資産が「一時的に減った」ときの考え方】
インデックス投資などを組み合わせている場合、相場の変動によって「生活費は節約できたのに、総資産が前月比マイナスになった」という月も起こり得ます。
ここで焦って「家計管理が失敗した」と勘違いしないことが重要です。
我が家では、「①現金口座(生活費・貯蓄)の増減」と「②評価額(投資)の増減」を分けて見るようにしています。相場による減少(②)は長期投資で想定内のリスクと割り切り、現金口座(①)が先取り分通りに確保できていればOKと判断しています。この割り切りを持つことで、相場環境に左右されずメンタルを一定に保つことができます。
家計簿を捨てて「総資産の推移」を追う3つの大きなメリット
この管理法に切り替えてから、我が家では資産形成のペースがより安定するようになりました。
家計管理がラクになり「継続」がしやすくなる
一番のメリットは、毎日レシートと格闘するストレスから解放されることです。
家計管理で最も強力な武器は「継続」です。完璧な家計簿を3か月でやめてしまうより、ざっくりした総資産管理を10年続ける方が、資産形成の状況を長期的に確認しやすいと考えています。
資産が育つ「ゲーム感覚」でモチベーションが高まる
家計簿は「減ったお金」を見る減点方式ですが、総資産管理は「増えた資産」を見る加点方式です。数字が着実に増えていく様子を可視化することで、ゲームのレベル上げのような感覚で楽しく継続できます。
セコセコした節約より、インパクトの大きい「固定費削減」に目が向く
総資産の数字をダイナミックに動かしたくなると、10円安い野菜を求めてスーパーをハシゴするような労力の割に効果が薄い節約に興味が薄れます。
代わりに、以下のような「一度設定すれば自動で大きな効果が続く固定費の見直し」に全エネルギーを注ぐようになります。
-
大手キャリアから格安SIMへの乗り換え
-
電力会社・料金プランの見直し
-
ポイント経済圏(Vポイント等)の効率化
-
不要な民間保険の解約
-
NISAの自動積立設定
当時の契約内容を基にした概算では、これらの固定費見直しによって月約2万円の負担を減らし、その分を貯蓄や投資へ回せるようになりました。なお、当時の通信費・保険料の詳細な家計簿データは現在残っていないため、削減額は概算です。
【重要】家計簿なしでお金を貯めるための前提「先取り貯蓄・投資」
ここまで「家計簿は細かくつけなくていい」とお伝えしてきましたが、重要な注意点があります。
ただのどんぶり勘定で過ごしているだけでは、お金は貯まりません。
家計簿を完全に捨てるためには、「先取り貯蓄・先取り投資の仕組み化」が重要です。
我が家では、給料が入った時点で自動的にお金が配分される仕組みを作っています。
-
給料日直後に、貯蓄用口座へ自動振込されるよう設定
-
NISA口座でクレジットカード積立の自動設定を組んでおく
-
iDeCo等の税制優遇制度を活用する
「余ったお金を貯蓄・投資に回そう」ではなく、「貯める分・増やす分を先に自動確保し、残った生活費口座の範囲内で自由にやりくりする」という環境を構築するのです。
参考:金融庁「資産形成の基本」(家計管理、先取り貯蓄、投資のリスク)
この仕組みさえ完成していれば、日々の支出を1円単位で追う負担を減らせます。
家計簿が「向いている人」と「向いていない人」の明確な境界線
最後に、あなたが家計簿をやめるべきかどうかの判断基準を整理しておきます。
家計簿が向いている人
-
支出のデータを細かく分析するのが純粋に楽しい人
-
毎月家計が赤字で、どこに原因があるか洗い出しが必要な人(※この場合は1〜2か月限定での現状把握が有効です)
家計簿が向いていない人(総資産管理を検討しやすい人)
-
過去に家計簿を何度も挫折し、罪悪感を抱えてきた人
-
仕事や育児が忙しく、家計管理の時間を最小限にしたい人
-
すでに先取り貯蓄や自動積立投資の設定を終わらせている人
-
細かな出費に一喜一憂せず、資産全体の成長を追いたい人
何度も家計簿に挫折した我が家が、今も確認していること
我が家が以前の家計簿で失敗した理由は、レシートを記録することに時間を使い、その数字を具体的な見直しにつなげられなかったことです。入力が滞ると、家計を確認すること自体が嫌になり、結局続きませんでした。
現在は月1回、次の順番で確認しています。
- 現金・預金が予定どおり残っているか
- 投資評価額の増減を、貯蓄の成果と混同していないか
- 総資産が減った理由を、生活費と相場変動に分けられるか
現金が予定どおり増えていて、投資評価額だけが下がった場合は、家計管理の失敗とは判断しません。一方、現金も継続的に減り、原因が分からない場合は、記事内で紹介したように1〜2か月だけ支出を詳しく記録して原因を確認します。
この方法に切り替えた結果、毎日の記録負担を減らしながら、固定費の見直しと先取り貯蓄・投資を継続できるようになりました。「家計簿は一切不要」ではなく、「通常は総資産を確認し、問題が出たときだけ明細へ戻る」というのが、我が家の判断結果です。
まとめ:完璧な家計簿より、長く続く「自動化の仕組み」を選ぼう
家計管理で本当に大切なのは、レシートを完璧に入力することではなく、「お金が自動的に貯まり、増えていく仕組み」を作ることです。
我が家がたどり着いたアプローチは非常にシンプルです。
-
先取り貯蓄・積立投資の自動化環境を構築する
-
日々の細かな支出は追わない(ストレスの断捨離)
-
月1回、5分だけ総資産を確認して成長を楽しむ
まずは今月末、手持ちの銀行口座や証券口座の残高を1回だけ足し算することから始めてみてください。
細かい家計簿を捨てて増えていく資産を眺める楽しさを知ったとき、あなたの資産形成はより無理なく、着実に進むようになりますよ!
あわせて読みたい:携帯料金を抑える格安SIMの選び方/資産0円から100万円を目指す家計改善ステップ
※当記事は筆者の実体験に基づく家計管理手法を紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクが伴うため、最終的な判断はご自身で行ってください。
コメント