我が家では、私が投資を進めたい一方、妻には「投資は怖い」という不安がありました。食費や節約のルールも、どちらかが一方的に決めると続きませんでした。
話し合いのうえ、妻は旧つみたてNISAを月1万円から始め、食費は夫婦で決めた範囲内で余った分の使い道を妻に委ねました。この記事では、その過程と現在残している3つの基準を紹介します。
【夫婦で決め直した3つ】
-
資産形成は一人ではなく「家族のチーム戦」:家族の理解があると支出コントロールが現実的になり、暴落時も精神的に支え合える。
-
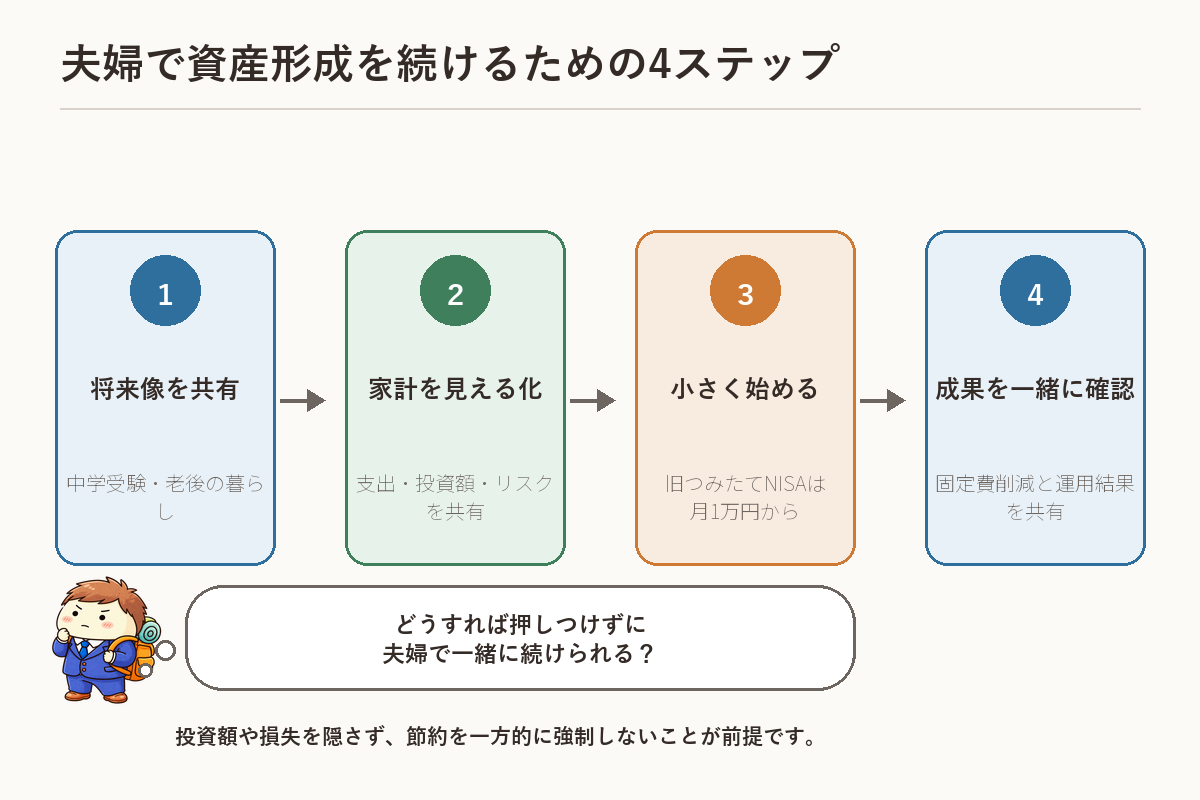
数字だけでなく「理想の暮らし」を共有する:ゴール(中学受験や老後の暮らしなど)をそろえることで、日々の節約や投資に納得感が生まれる。
-
我が家の実践:夫婦で話し合い、妻が旧つみたてNISAを月1万円から始め、食費も「決めた金額の範囲で余った分は自由に使える」というルールを一緒に作った。
■ この記事でわかること
-
家族の理解があると強い理由
-
家族と資産形成を共有する工夫
-
よくある壁とその向き合い方
-
我が家の場合(体験談)
-
まとめ
家族の理解があると強い理由
支出コントロールが現実的になる
資産形成の基本は「収入 − 支出 = 余剰資金」を作り出し、それを投資に回すことです。
しかし、夫婦や家族で価値観が異なれば「自分が節約したのに相手が浪費した」というすれ違いが起き、成果が出にくくなります。
逆に協力してもらえると、「ここは削ろう」「ここは必要経費だね」と話し合えるため、自然と支出の優先順位が整理され、現実的な家計管理が可能になります。
投資への不安を和らげられる
資産運用では、相場の下落に直面する可能性があります。
そのときに家族から「やっぱり投資は危ないんじゃない?」「このまま保有してて大丈夫?」と不安をぶつけられると、自分自身も心が揺らぎます。
反対に「長期投資なんだから一喜一憂しなくて大丈夫だよ」と言ってもらえれば、精神的にかなり支えになります。
長期的な挑戦を続けられる
我が家が目指す純金融資産1億円以上の富裕層への到達やFIREは、数年で実現できるものではなく、10年・20年とかけて少しずつ積み上げていく長期戦です。
だからこそ「孤独に頑張る」のは難しく、同じ方向を向いてくれる家族がいることが何よりの推進力になります。
家族と資産形成を共有する工夫
目標を一緒に描く
「いつまでにいくら貯めたい」という数字よりも、「どんな暮らしがしたいか」をベースに話すと共有しやすいです。
例えば「老後は旅行を楽しみたい」「子どもの大学費用はしっかり準備したい」など、家族にとって身近でリアルな目標を設定すると納得感が生まれます。
家計の「見える化」
口頭で説明するよりも、家計簿アプリやスプレッドシートで数字を可視化するほうが効果的です。
「今月は食費が高め」「通信費を見直すとここまで下がる」と具体的に見せることで、節約や投資への理解が深まります。
小さな成功体験を一緒に喜ぶ
-
ふるさと納税で届いたお米や日用品を一緒に「得したね」と楽しむ
-
電力会社を切り替えて翌月の請求額が減ったのを一緒に確認する
こうした「小さな成果」を共有することが、節約や投資に対するポジティブな気持ちを育てます。
投資やリスクをオープンにする
「家族のお金で勝手に株を買った」「大損していたけれど隠していた」……これでは信頼を失います。
投資額や運用方針をオープンに伝えておけば、リスクを一緒に理解でき、後から不信感が募ることを防げます。
よくある壁とその向き合い方
「投資は怖い」と思われる
投資=デイトレードの印象が強いためか、人によっては「投資=ギャンブル」というイメージを持っています。
また、預金を重視し、投資に慎重な考えを持つ方もいます。
この壁を和らげるには、少額から始め、利益だけでなく値下がりも含めた値動きを一緒に確認する方法があります。
「節約が窮屈」と思われる
無理な我慢を強いられると家族のストレスは溜まります。自分ひとりの場合は自己責任で頑張れますが、家族がいるとそうはいきません。「節約しすぎて嫌だ!」と言われたら本末転倒です。
外食をゼロにするような極端な我慢より、固定費(通信費・保険料・サブスクなど)を見直す方が快適に節約できます。
「将来像のすり合わせが足りない」
お金の数字だけを話しても温度差が生まれやすいです。
「何歳までどのように働きたいか」「老後はどう暮らしたいか」「子どもにはどういう教育を受けさせたいか」など、ライフプランそのものを共有することが重要です。
我が家の場合(体験談)
「投資は怖い」という先入観への対策
まずは話し合いのうえ、妻名義の口座を作り、旧つみたてNISAで月1万円から始めました。
投資には元本割れのおそれがあります。参考:金融庁「資産形成の基本」(長期・積立・分散投資)
半年後に少し利益が出ていたことを一緒に確認できたのが、理解を得る大きなきっかけでした。今となっては妻もNISAで積極的に運用しています(資産額を見てニヤニヤしています笑)。
「節約が窮屈」と思われない工夫
1か月の食費枠を夫婦で決め、その範囲を妻が管理するルールにしました。そして「その金額内でやりくりして、余ったお金は何に使ってもいい」と決めました。
妻も、自分で使い道を決められる余地があることで、工夫しながらやりくりできるようになりました。浮いたお金でランチに行ったり、欲しいものを買ったりしているようです。
「節約=我慢」ではなく「節約=たまには贅沢してもよい」に変わった瞬間でした。
「将来像のすり合わせ」
我が家では近い将来像と、その先の将来像について、以下のように認識を統一できました。
-
近い将来:子どもは中学受験の予定で進める
-
その先:老後はもう一度家を建てて悠々自適に暮らす
目標が決まったことで、妻と同じゴールに向かって目線を揃えることができました。
今も住宅ローン返済や教育費のプレッシャーは続いていますが、「投資は継続する」「節約は固定費中心で無理なく」という方針を共有できたことで、夫婦間の大きな衝突は以前より減りました。
我が家の経験から決めた「夫婦で続けるための3つの基準」
我が家では、話し合いのうえで妻が旧つみたてNISAを月1万円から始め、半年後に損益を一緒に確認しました。一方、食費については、決めた金額の範囲でやりくりし、余った分は妻が自由に使えるルールにしました。
この2つの経験から、夫婦でお金の仕組みを決めるときは、次の3点を比較しています。
- 本人が選べる余地があるか:一方が正解を押しつける仕組みにしない
- 生活の満足度を下げすぎないか:食費や楽しみを削る前に固定費を見直す
- 途中で見直せるか:投資額や家計ルールを一度決めたままにしない
利益が出たことだけを「成功」として強調すると、相場が下がったときに「聞いていた話と違う」となりかねません。そのため、現在は利益だけでなく、元本割れの可能性や投資額も共有しています。
結果として、妻も現在はNISAを利用し、夫婦間の大きな衝突は以前より減りました。我が家にとっては、「同じ商品を選ぶこと」よりも、「目的と許容できるリスクを共有すること」の方が重要だったと感じています。
我が家が話し合いで確認する4つの質問
- 3年以内に使う予定のお金は何か
- 現金で残したい金額はいくらか
- 評価額が下がったとき、どこまでなら継続できるか
- 互いが自由に使える金額をどう確保するか
まとめ|資産形成は「家族全員の挑戦」
資産形成は数字や手法の問題に見えて、実は「家族とのチーム戦」です。
-
支出の優先順位を一緒に決める
-
投資の方針や実績をオープンにする
-
小さな成果を一緒に喜ぶ
これらを積み重ねることで、資産形成は「一人の挑戦」から「家族全員の挑戦」に変わっていきます。
私自身もまだ道半ばですが、家族と同じ方向を見られるようになってから、資産形成は無理なく続けやすくなったと感じています。
まだこのあたりのすり合わせができていない方は、ぜひ一度「家族と将来のお金の話」をしてみてくださいね。それが資産形成への大きな第一歩になるはずです!
あわせて読みたい:投資に頼りすぎない教育費の貯め方/総資産の推移を軸にした家計管理
※当記事は著者の個人的な経験に基づく情報提供を目的としたものであり、特定の投資手法や金融商品の購入を推奨または強制するものではありません。資産形成や家計管理の手法、家族との共有方法は個人の状況や価値観により異なります。実際の投資判断やライフプランの策定については、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント