我が家は住宅ローン契約時に5大疾病特約を付け、金利が0.2%上乗せされました。当時は対象疾病の多さを安心材料として見ており、所定の支払条件と返済期間全体の負担を十分に比較していませんでした。
この記事では3大・5大・8大の疾病数だけを比較せず、「どの状態で支払われるか」「総額いくら増えるか」「既存保障と重複しないか」という、今なら確認する順序を整理します。
【0.2%上乗せから得た確認基準】
-
特約の支払条件は商品ごとに異なる:診断のみで対象になるか、所定の状態の継続等が必要かを約款で確認する。
-
保障内容・支払条件と上乗せ金利(コスト)のバランスが肝心:長期にわたる上乗せ金利は、総返済額で確認する必要がある。
-
我が家の失敗:5大疾病特約を付けたことで金利が0.2%上乗せされた。我が家の家計・既存保障・上乗せ負担を振り返ると、「基本団信でもよかった可能性がある」と感じています。
団信の基本|何のための保険なのか
まずは大前提から整理しておきましょう。
団信とは、
👉 所定の保険金支払事由(死亡、所定の身体障害・高度障害など、契約ごとの条件)に該当した場合、保険金で住宅ローンが完済(債務弁済)される保障
参考:住宅金融支援機構「債務弁済の手続」(支払事由・弁済されない場合)
です。
団信の本質はこれだけ
-
家族に住宅ローンという借金を残さない
-
住む家を失わないための保険
👉 団信は貯蓄でも投資でもなく、「最悪の事態」をカバーする保険です。
この前提を押さえると、特約をどう考えるかが見えてきます。
疾病特約付き団信の種類と現実
3大疾病団信とは?
一般的に対象になるのは次の3つです。
-
がん
-
急性心筋梗塞
-
脳卒中
ここでよくある誤解があります。
❌ 「診断されたらすぐにローンが完済される」
👉 必ずしもそうとは限らないケースがあります。
支払事由は金融機関・商品・約款で異なります。診断だけで対象になる商品もあれば、所定の状態の継続や手術等が条件の商品もあります。疾病名だけで判断せず、検討中商品の約款で確認する必要があります。
👉 適用条件のハードルが想定より高い場合があるのが現実です。
我が家が今検討するなら、家計で不足する保障額と支払条件を確認したうえで、基本団信との費用差を比較します。
5大疾病団信とは?
3大疾病に加えて、一般的に以下が追加されます。
-
高血圧症
-
糖尿病
【注意点】
-
診断された=即適用ではない
-
診断、所定の状態の継続、手術など、条件は商品ごとに異なる
👉 適用対象となるかは商品ごとの支払事由・約款と個別の状態によって異なるため、契約時に具体的な条件を確認する必要があります。
我が家なら、疾病名の数ではなく、検討中商品の支払事由と家計で不足する保障額を照合します。
8大疾病団信とは?
5大疾病に加えて、以下が含まれるケースが多いです。
-
肝疾患
-
腎疾患
-
慢性膵炎 など
対象疾病や支払条件は商品によって異なり、疾病数が多いだけで保障範囲が一律に広いとは限りません。
安心感だけで判断せず、対象疾病・支払条件・金利上乗せの内容を約款で確認して見極めるべきラインだと考えています。
一番大事な視点|「本当に発動するか?」
ここが一番重要です。
【よくある誤解】👇
❌ がん=即完済
❌ 生活習慣病=団信発動
実際には、診断だけでなく、商品ごとに定められた所定の支払事由に該当する必要があります。
支払条件の具体例は、住宅金融支援機構の3大疾病付機構団信でも、がんの診断条件、急性心筋梗塞・脳卒中の所定の状態や手術要件などが個別に定められています。
👉 「使えると思っていたら、使えなかった」という認識のズレが起きやすいと言えます。
支払条件とコストの現実
年齢層だけを根拠に、団信が発動する確率を一律に「高い・低い」と判断するのは難しいため、ここでは断定しません。
一方で、疾病特約の金利上乗せ幅や保険料は金融機関・商品によって異なるため、検討中の商品条件で総返済額を確認する必要があります。
保障される支払事由とコストのバランスを考えると、30年以上にわたって金利を上乗せして払い続ける影響は無視できません。
団信はどう選ぶのが合理的か?
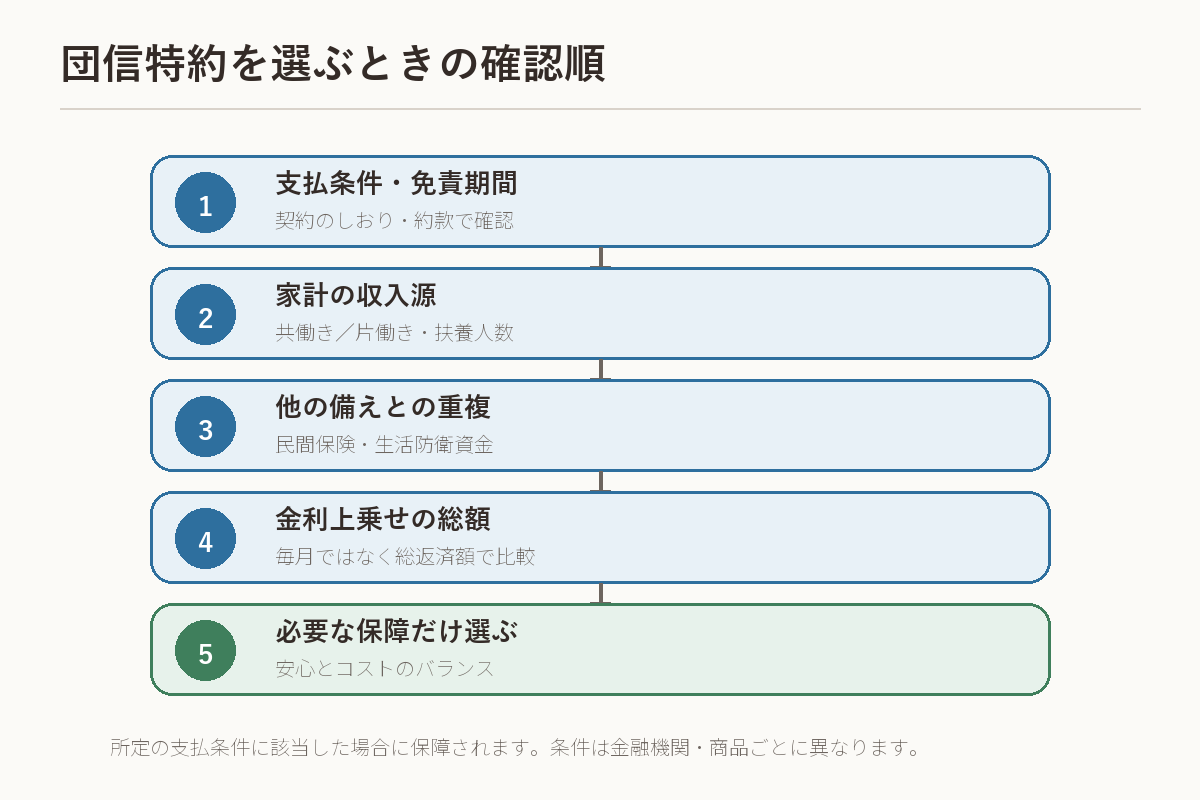
あくまで一例ですが、家庭状況ごとの現実的な考え方は以下の通りです。
| 家庭状況 | 考え方の目安 |
| 共働き・収入2本柱 | 一方の収入が途絶えた場合の返済余力を確認 |
| 片働き・扶養家族が多い | 必要保障額・生活費・既存保険を確認 |
| 医療保険・就業不能保障がある | 既存保障との重複を確認 |
| 健康状態・家計の備えを確認 | 基本団信と特約の総費用を比較 |
👉 団信ですべてを守ろうとしないのが最大のポイントです。
団信と民間保険の役割分担
役割ははっきり分かれます。
-
団信:所定の支払条件に該当した場合に、保険金が住宅ローン残高の返済へ充てられる
-
医療保険・就業不能保険:「生活費」を支える
👉 団信に過剰な期待をせず、家計全体でリスクを分散する方が合理的です。
基本団信で備えるという選択
これは、我が家が検討した現実的な選択肢の一つです。
-
金融機関や住宅ローン商品によっては、金利上乗せなしで付帯
-
死亡、所定の身体障害・高度障害など、契約ごとに定められた基本団信の支払事由をカバー
👉 特約を付けない場合は、現預金や既存保険で不足分を補えるかを確認する必要があります。余剰資金の運用は、保障の確保とは分けて考えます。
実際、私も5大疾病の特約までつけていますが、我が家の家計・既存保障・上乗せ負担を考慮すると「過剰だった可能性がある」と感じています。そのせいでローン金利が0.2%上がってしまいました……当時、無知だった自分を殴りたいです(笑)。
我が家の失敗を、次の判断に変える比較基準
我が家の反省点は、「5大疾病」という対象疾病の数に安心し、所定の支払条件と金利上乗せの総額を十分に比較しなかったことです。その結果、金利が0.2%上乗せされました。
今なら、次の順番で比較します。
- 基本団信の支払事由:死亡、所定の身体障害・高度障害など、契約ごとにどこまで保障されるか
- 疾病特約の支払条件:診断だけで対象になるのか、所定の状態や就業不能期間が必要なのか
- 上乗せ金利の総負担:月額だけでなく、予定返済期間全体でいくら増えるか
- 家計の不足額:配偶者の収入、預貯金、民間保険で補えない金額はいくらか
- 見直しの可否:途中解約や保障変更が可能か
我が家が今選び直すなら、まず基本団信の条件を確認し、預貯金や既存保険でも不足する保障だけを特約で補います。疾病数の多さではなく、「我が家で実際に不足する保障を、総額いくらで補うのか」を判断基準にします。
我が家が保険を見直すときに確認した5項目
団信に加入しているから、民間の生命保険がすべて不要になるとは考えていません。我が家では、保険を減らす前に次の5点を確認しました。
- 住宅ローン残高と、加入している団信の保障条件
- 万一のときに受け取れる遺族年金などの公的保障
- 妻の収入と、今後働き方が変わる可能性
- 娘の教育費として、すでに準備できている金額と不足額
- すぐ使える生活防衛資金と、売却せずに残せる金融資産
確認した結果、我が家では過大だと判断した保険を減らし、保険料全体を月約4万円見直しました。ただし、この金額は複数の保険を含む我が家全体の見直し額です。団信だけで月4万円が減ったという意味ではありません。
団信の保障は、死亡・高度障害など所定の支払条件に該当した場合に適用されます。商品や特約によって条件が異なるため、「病気になれば必ず住宅ローンがなくなる」とは判断せず、契約内容を確認する必要があります。
まとめ|団信は「安心」と「コスト」のバランスで決める
-
団信は安心を買う保険
-
疾病特約は「発動条件」を理解しないと過信しやすい
-
支払条件 × 金利上乗せ(コスト)のバランスが重要
-
団信ですべてを守ろうとしない
住宅ローンは、「借り方」だけでなく「守り方」も含めて設計するものです。
「なんとなく不安」という感情だけで決めるのではなく、支払条件とコストを比較して判断することが、長期の家計管理において大切になりますよ!
あわせて読みたい:住宅ローンで家と車を持つ判断/資産運用の失敗から保険を見直した体験
※当記事は情報提供を目的としたものであり、特定の保険商品や住宅ローンの契約を推奨または強制するものではありません。記事内で紹介している金利の上乗せ幅(我が家の0.2%上乗せ例)や団信の適用条件は、我が家の契約例と執筆時点(2026年)の公式情報を基に整理したものであり、実際の条件は各金融機関や保険会社によって異なります。保険金の支払い事由や詳細については、必ず各金融機関が発行する「契約のしおり」や「約款」をご確認ください。最終的な保険の選択やローンの契約に関する判断は、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント