こんにちは、ぜきおです。
この記事では、2026年1月時点で約3,300万円だった我が家の金融資産の内訳と、相場が大きく下がったときに守るルールを公開します。
最初にお伝えすると、これは理想的なモデルポートフォリオではありません。暗号資産や個別株の比率が高く、教科書どおりの分散投資ともいえません。
それでも実額を公開するのは、きれいに整えた比率だけでなく、実際にどのような偏りがあり、何をリスクと考えているかまで記録した方が、同じように住宅ローンや教育費を抱える方の判断材料になると考えたためです。
2026年1月時点の金融資産内訳
| 資産 | 金額 | 割合の目安 |
|---|---|---|
| 暗号資産(主にビットコイン) | 約1,040万円 | 約32% |
| S&P500連動の投資信託 | 約910万円 | 約28% |
| NASDAQ連動の投資信託 | 約220万円 | 約7% |
| FANG関連商品 | 約100万円 | 約3% |
| 日本株・米国個別株 | 約960万円 | 約29% |
| 現金 | 約70万円 | 約2% |
| 合計 | 約3,300万円 | 約100% |
※端数処理のため、割合の合計は100%と一致しない場合があります。これは2026年1月時点の手元記録を基にした概算で、現在の残高とは異なります。
ここでいう金融資産は住宅ローンを差し引く前の金額です。当時の住宅ローン残高は約3,800万円だったため、この3,300万円だけを根拠に「アッパーマス層」とは表現しません。野村総合研究所の階層区分は、世帯が保有する金融資産から負債を差し引いた純金融資産を基準にしています。
10月時点の内訳と、1月からの見方の違い
2026年10月4日時点のMoney Forward ME表示額は37,830,461円でした。内訳は、投資信託49.00%、暗号資産28.69%、株式19.27%、預金・現金3.03%です。
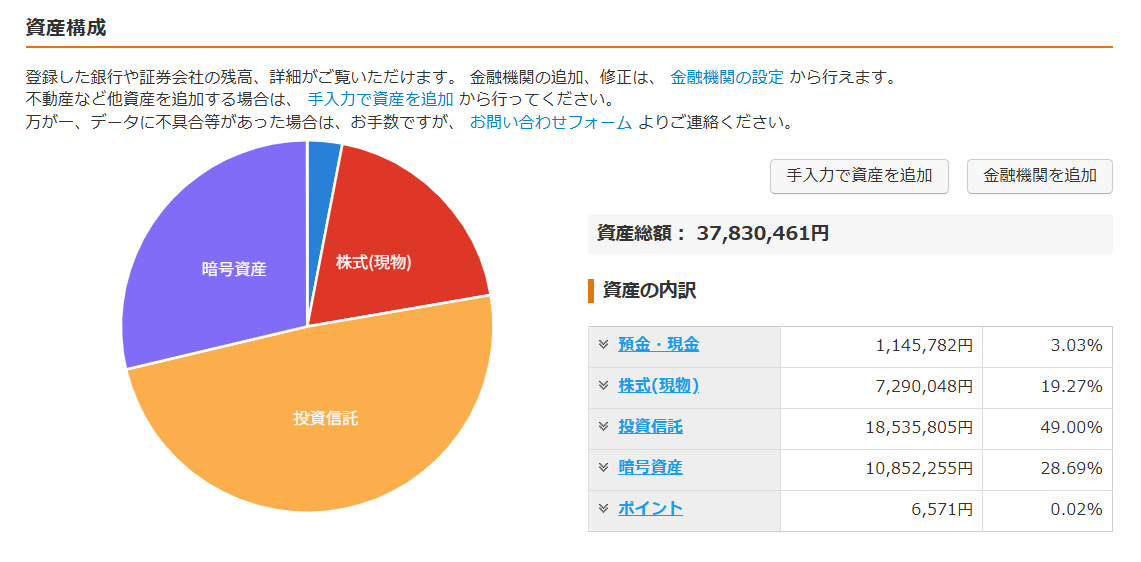
1月の表は保有商品ごとに手作業で分類し、10月の画像はMoney Forward MEの分類を使用しています。そのため、投資信託と株式などの区分を単純に横並びで比較することはできません。
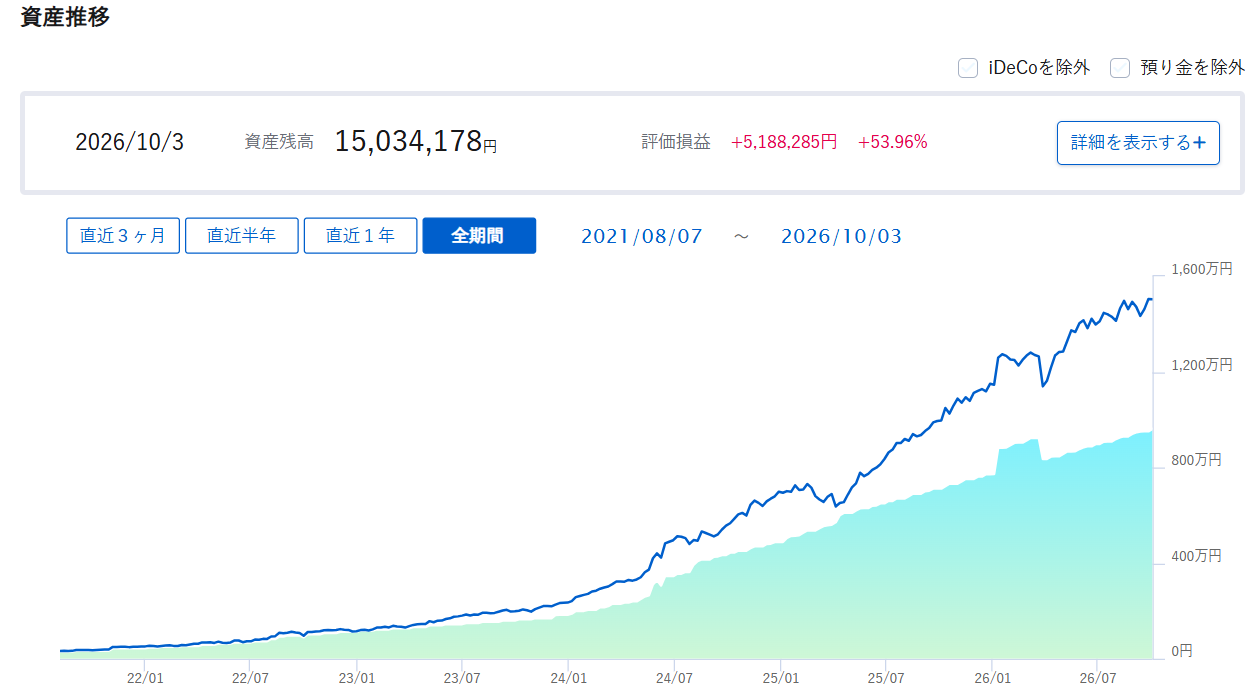
証券口座では、2026年10月3日時点の資産残高が15,034,178円、評価損益がプラス5,188,285円でした。これも家計全体ではなく、一つの証券口座の記録です。
教科書どおりではない点
我が家のポートフォリオで最も大きな課題は、暗号資産と個別株・値動きの大きい株式商品の比率が高いことです。
上昇局面では資産額が増えやすい一方、下落時の振れ幅も大きくなります。実際、2026年1月から3月にかけて、金融資産は約3,400万円から約3,025万円へ減りました。
「これで資産が増えたから正解」とは考えていません。新たな入金はS&P500や全世界株式などの広く分散された投資信託を中心にし、特定資産の比率がさらに高くならないよう確認します。
家族のお金は、使う時期で分ける
我が家では、すべてのお金を同じリスクで運用していません。
- 生活防衛資金:預金で保有
- 数年以内に使う教育資金:預貯金と個人向け国債が中心
- 長期の教育資金:約30%を旧ジュニアNISAのS&P500投資信託で運用
- 老後や将来の資産形成:新NISAや課税口座で投資
教育資金全体では、おおむね70%を預貯金・個人向け国債、約30%を旧ジュニアNISAで管理しています。娘が1歳頃の2020年に始めた分で、大学入学など使う時期が近づけば、値動きの大きい資産を減らす予定です。
個人向け国債の仕組みや中途換金条件は、財務省「個人向け国債」で確認できます。我が家の教育費の分け方は、教育費を安全資産と旧ジュニアNISAに分けた記録で詳しく説明しています。
僕自身は2018年に少額でS&P500への投資を始め、家計全体として資産形成を本格化したのは2020年前後です。妻は全世界株式の投資信託を中心に積み立てています。
現在の積立額
僕名義の新NISAでは、現在、月23万円を積み立てています。
- つみたて投資枠:月10万円
- 成長投資枠:月13万円
この金額は、生活防衛資金、教育資金、住宅ローンの支払いを確保した後の家計から出しています。収入や支出が変われば、積立額も見直します。NISAの制度概要は、金融庁「NISAを知る」で確認できます。
暴落時に守る5つのルール
- 自動積立を、値下がりだけを理由に止めない
- 生活防衛資金と教育資金を追加投資に使わない
- 下落したからといって、余剰資金を一度に全額投じない
- 最初に見たニュースやSNSだけで売却を決めない
- 暗号資産や個別株の比率が上がり過ぎていないか確認する
新型コロナショックのときは、証券口座を何度も確認すると売りたくなると考え、あえてログイン回数を減らしました。その後の2022年の下落や、半導体株が大きく動いた時期にも、積立は続けています。
2026年3月に金融資産が約3,025万円まで減ったときも、売却はせず、追加投資は余剰資金の範囲に限定しました。結果として5月には約3,580万円まで戻りましたが、同じ結果が次回も起こる保証はありません。
1月から10月までの資産額の増減と、その時々に取った行動は、2026年の金融資産推移を公開した年間記録でまとめています。
ルールの目的は、下落時に最大の利益を取ることではなく、家計を壊す判断を避けることです。投資のリスクについては、金融庁「資産形成の基本」もあわせて確認してください。
住宅ローンがあるから、資産だけを見ない
我が家には約3,800万円の住宅ローンがあります。金融資産が3,300万円あっても、負債を差し引けば見え方は大きく変わります。
そのため、毎月の確認では金融資産だけでなく、住宅ローン残高、すぐ使える現金、数年以内に必要な教育資金も一緒に見ています。
旧制度の住宅ローン控除を利用していることもあり、現時点では繰上返済だけを優先せず、投資との両方を続けています。ただし、金利や控除期間、家計の状況が変われば、この判断も見直します。旧制度の控除要件は、国税庁「住宅借入金等特別控除」で確認できます。
住宅ローンと生活上の価値をどう考えたかは、金融資産3,300万円でも家と車を持つ理由でまとめています。
まとめ
2026年1月時点の我が家の金融資産は約3,300万円でしたが、暗号資産や個別株の比率が高く、値動きの大きい構成です。
今後は、広く分散された投資信託への入金を中心にし、生活防衛資金と教育資金を投資から分けます。相場が下がったときも、積立を止めないことより先に、家計を守る資金へ手を付けないことを優先します。
このポートフォリオは正解の例ではありません。住宅ローンと教育費を抱える我が家が、どのリスクを取り、どこを改善しようとしているかを示す実録として、今後も更新します。
※本記事は筆者個人の資産記録であり、特定の金融商品や投資判断を推奨するものではありません。運用成果は保証されず、投資には元本割れの可能性があります。
コメント