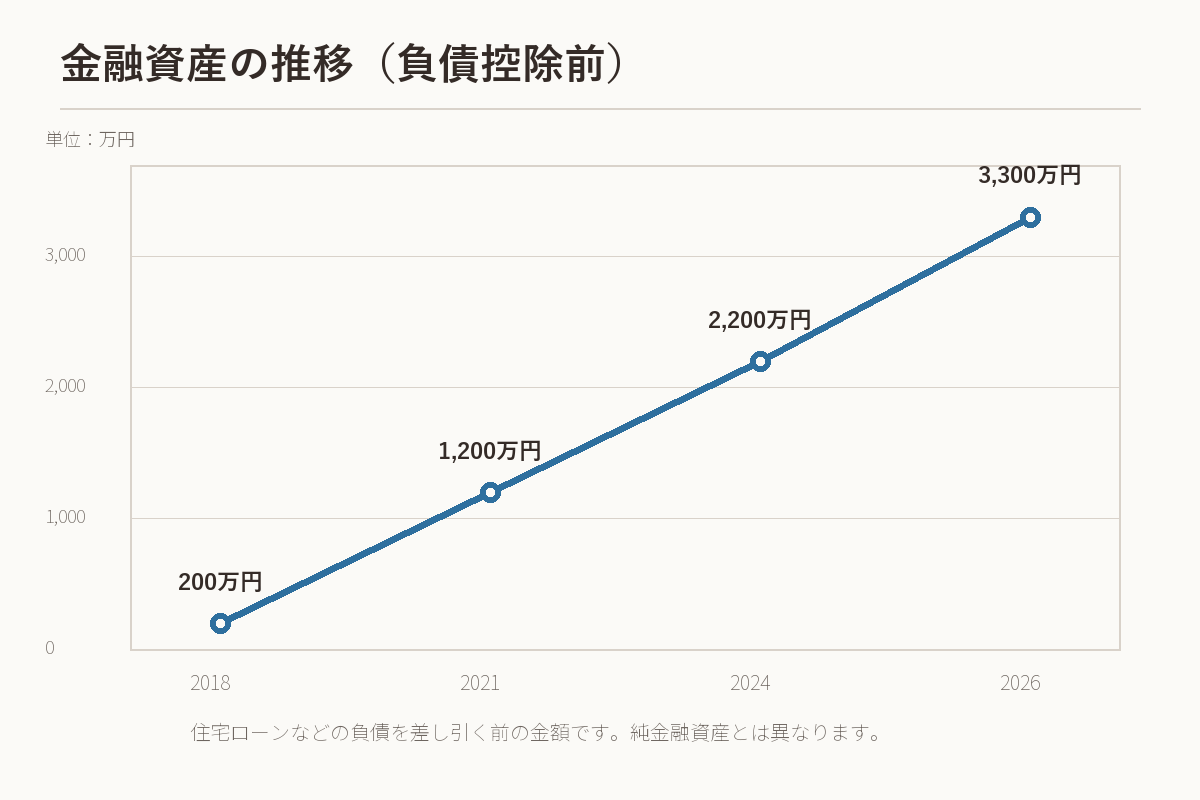
【2026年8月追記・訂正】当初、本記事では金融資産3,000万円を超えたことで「アッパーマス層に到達した」と記載していました。しかし、NRIの階層分類は、金融資産から住宅ローン等の負債を差し引いた純金融資産が基準です。金融資産3,300万円到達時点に住宅ローン残高約3,800万円だった我が家は、同基準ではまだアッパーマス層に到達していません。本記事は、負債控除前の金融資産が3,300万円になって感じた変化として内容を訂正しています。最終目標は純金融資産1億円以上の富裕層です。
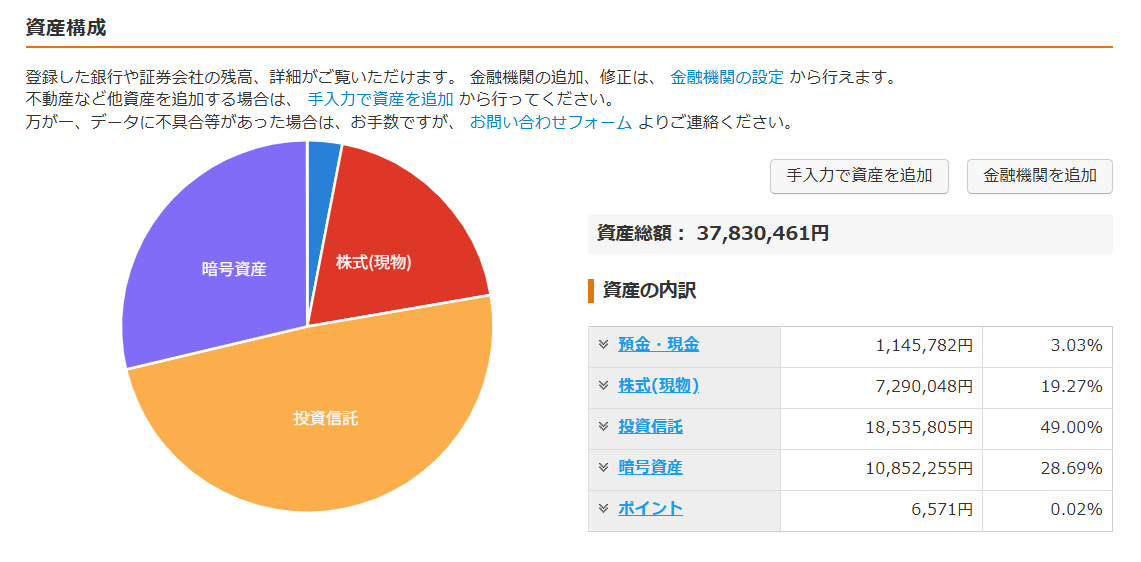
【2026年10月更新】本記事は金融資産3,300万円へ到達した時点の変化を扱っています。その後も入金と相場変動があり、2026年10月4日時点のマネーフォワード集計では37,830,461円となりました。以下の3,300万円・住宅ローン約3,800万円・単純差引約▲500万円は、到達時点の現在地として掲載しています。
金融資産3,300万円へ到達した時点の我が家は、負債控除前の金融資産約3,300万円に対して、住宅ローン残高が約3,800万円あります。金融資産だけを見れば大きな節目ですが、住宅ローンを単純に差し引くと約マイナス500万円です。
この記事は「3,300万円あれば安心」と伝えるものではありません。資産と負債を同時に示したうえで、家計や働き方に対する感じ方がどう変わり、どの課題が残っているかを記録します。最初の1,000万円を通過したときの心理変化とは役割を分けています。
まず現在地を数字で整理
| 項目 | 金融資産3,300万円到達時点 |
|---|---|
| 金融資産 | 約3,300万円(負債控除前) |
| 住宅ローン残高 | 約3,800万円 |
| 単純差引 | 約▲500万円 |
認識違いのあとに、資産の見方をどう変えたか
冒頭の訂正をきっかけに、月1回の資産確認でも、金融資産の合計額だけを見るのをやめました。現在は、次の項目を一緒に確認しています。
- 負債控除前の金融資産
- 住宅ローン残高
- 近いうちに使う現金
- 値動きのある投資資産
- 教育費など、使う目的が決まっている資金
金融資産3,300万円は、自由に使えるお金が3,300万円あるという意味ではありません。住宅ローンや将来支出を含めて現在地を確認し、純金融資産をどう増やすかという視点で判断するようになりました。
一度は資産額の大きな数字だけを見て認識を間違えたからこそ、最終目標であるNRI基準の富裕層、純金融資産1億円以上までの距離も、金融資産と負債をセットで確認していきます。
単純差引は金融資産から住宅ローン残高だけを差し引いた概算です。厳密な純金融資産は、ほかの金融資産・負債の状況によって異なります。
【現在地と、変わったこと】
-
100万円単位の値動きを一時的な変動として捉えやすくなった:一方で、資産規模が大きいほど下落時の金額も大きくなる。
-
住宅ローンを家計全体で管理する負債として見られるようになった:金融資産3,300万円の到達時点では残高約3,800万円を完済できず、金利・控除・手元資金を継続確認する。
-
支出と働き方の選択肢が増えた:細かな節約だけでなく、家族の時間や収入減への備えも判断材料に加わった。
100万円単位の暴落も冷静に捉えられるようになった
金融資産が数百万円の頃は、10万円の評価損が出るだけで証券口座を何度も開き、ため息をついていました。しかし、金融資産が3,300万円へ到達した頃には、市場の動きで資産が100万円単位で上下しても、以前より冷静に受け止められるようになりました。
なぜなら、資産そのものが持つ役割を理解しやすくなったからです。
例えば、金融資産全体を年5%で運用できたと仮定すると、税・手数料を考慮しない単純計算では年間165万円増える計算です。これは実績や将来の期待収益を示すものではなく、同じ割合で減少する可能性もあります。
33,000,000円 × 0.05 = 1,650,000円
月換算では約13.7万円に相当しますが、実際の運用結果は毎年変動し、損失になる年もあります。資産規模が大きくなるほど値動きの金額も大きくなると理解したことで、短期的な下落を一時的な変動として捉えやすくなりました。
35年ローンが「重荷」ではなく、「管理できる負債」になった
資産形成を始める前、住宅ローンは「早く完済して楽になりたい重荷」でした。しかし今は違います。
金融資産が3,000万円を超えたことで、「いざという時に返済へ回せる選択肢がある」という心理的な防波堤ができました。ただし、到達時点で把握していた住宅ローン残高約3,800万円を上回るわけではなく、完済できる状態ではありません。これにより、ローンを家計全体の中で管理すべき負債として捉えやすくなりました。
特に、私が適用を受けている旧制度の「1%住宅ローン控除」は、もはやお宝です。旧制度の控除率や期間は入居時期などの要件で異なります(参考:国税庁「令和3年までに居住した場合の住宅借入金等特別控除」)。「借金があるから投資を控える」のではなく、「安く借りたまま、その現金をNISAで運用する」。
繰上返済と運用のどちらを優先するかは、適用金利、控除、手元資金、価格変動リスクを合わせて判断しています。我が家は現時点で運用を継続していますが、住宅ローンが資産形成に有利だと一般化するものではありません。
細かな節約だけでなく、家族の時間にもお金を使えるようになった
かつての私は、少しでも安いスーパーをハシゴし、目先の支出を減らすことに必死でした。でも、金融資産が3,300万円規模になってからは、お金の使い方が「消費」から「有効な投資」へと明確に変わりました。
-
時短家電やAI:「自分の時間」を買うための投資
-
家族で乗る車:「家族の思い出」と「利便性」を買うための投資
「安さ」だけで判断するのをやめ、「その支出でどれだけ人生が豊かになるか」で判断する。この余裕こそが、金融資産を積み上げる過程で実感した豊かさです。
会社だけに依存する不安が少し和らいだ
金融資産3,300万円は、FIRE(早期リタイア)ができる金額ではありません。それでも、家計を見直しながら一定期間の収入減に備えやすくなったことは、サラリーマンの私にとって大きな安心材料です。
-
生活防衛の選択肢が増える:収入が途絶えた場合でも、一定期間、家計を立て直すための時間を確保しやすくなる。
-
「選べる」という立場:「ここでしがみつかないと生きていけない」という恐怖心が消えると、会社との関係が「主従」から「対等なパートナーシップ」に変わりやすくなります。
我が家の場合、すぐ退職できる状態ではありませんが、転職や働き方を検討する時間を確保しやすいと感じるようになりました。
現在の入金額と、増やせた背景
現在、僕名義の新NISAでは月23万円を積み立てています。内訳は、つみたて投資枠が月10万円、成長投資枠が月13万円です。
この金額を最初から投資できたわけではありません。年収は時期によって変動がありますが、おおむね560万円だった頃から、現在の約900万円まで増えました。家計の固定費を見直すだけでなく、本業の収入を増やせたことが、入金額を引き上げられた大きな理由です。
一方で、月23万円は誰にでも適した金額ではありません。我が家でも、生活防衛資金、数年以内に使う教育資金、住宅ローンの支払いを先に確保しています。投資額は、家計や収入が変われば見直します。
金融資産3,300万円到達時点の詳しい内訳と、相場が下がったときのルールは、住宅ローン・教育費がある我が家の実額ポートフォリオで公開しています。
変わったと感じることと、まだ残る課題
| 変わったと感じること | まだ残る課題 |
|---|---|
| 資産の値動きを以前より冷静に見やすくなった | 住宅ローン残高は金融資産を上回っている |
| 満足度の高い支出を選びやすくなった | 教育費など今後の大きな支出がある |
| 仕事や家計の選択肢を考えやすくなった | FIREできる状態ではなく、市場変動リスクも残る |
まとめ:金融資産と負債を一緒に見て、選択肢を増やす
金融資産3,300万円は、リタイアできる金額ではありません。それでも、「この会社にしがみつかなければ生きていけない」という不安を和らげる材料にはなりました。
35年ローンと子育て費用を抱える我が家でも、家計を見直しながらこの水準まで積み上げてきました。私は今、NRI基準の富裕層(純金融資産1億円以上)という最終目標に向けて、さらに資産形成を続けています。
同じように住宅ローンや家族の支出を抱えながら資産形成を続ける方の参考になればうれしいです。
あわせて読みたい:金融資産3,000万円までに見直したこと/住宅ローンで家と車を持つ判断
※当記事は筆者の実体験に基づく家計管理・投資の手法を紹介するものであり、特定の金融商品の購入や投資手法を推奨するものではありません。記事内で紹介している年利や運用益はあくまでシミュレーションまたは過去の実績に基づく期待値であり、将来の利益を保証するものではありません。投資には元本割れのリスクが伴うため、最終的な投資判断はご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント