こんにちは、ぜきおです。
僕はこれまでに2回の転職を経験しました。
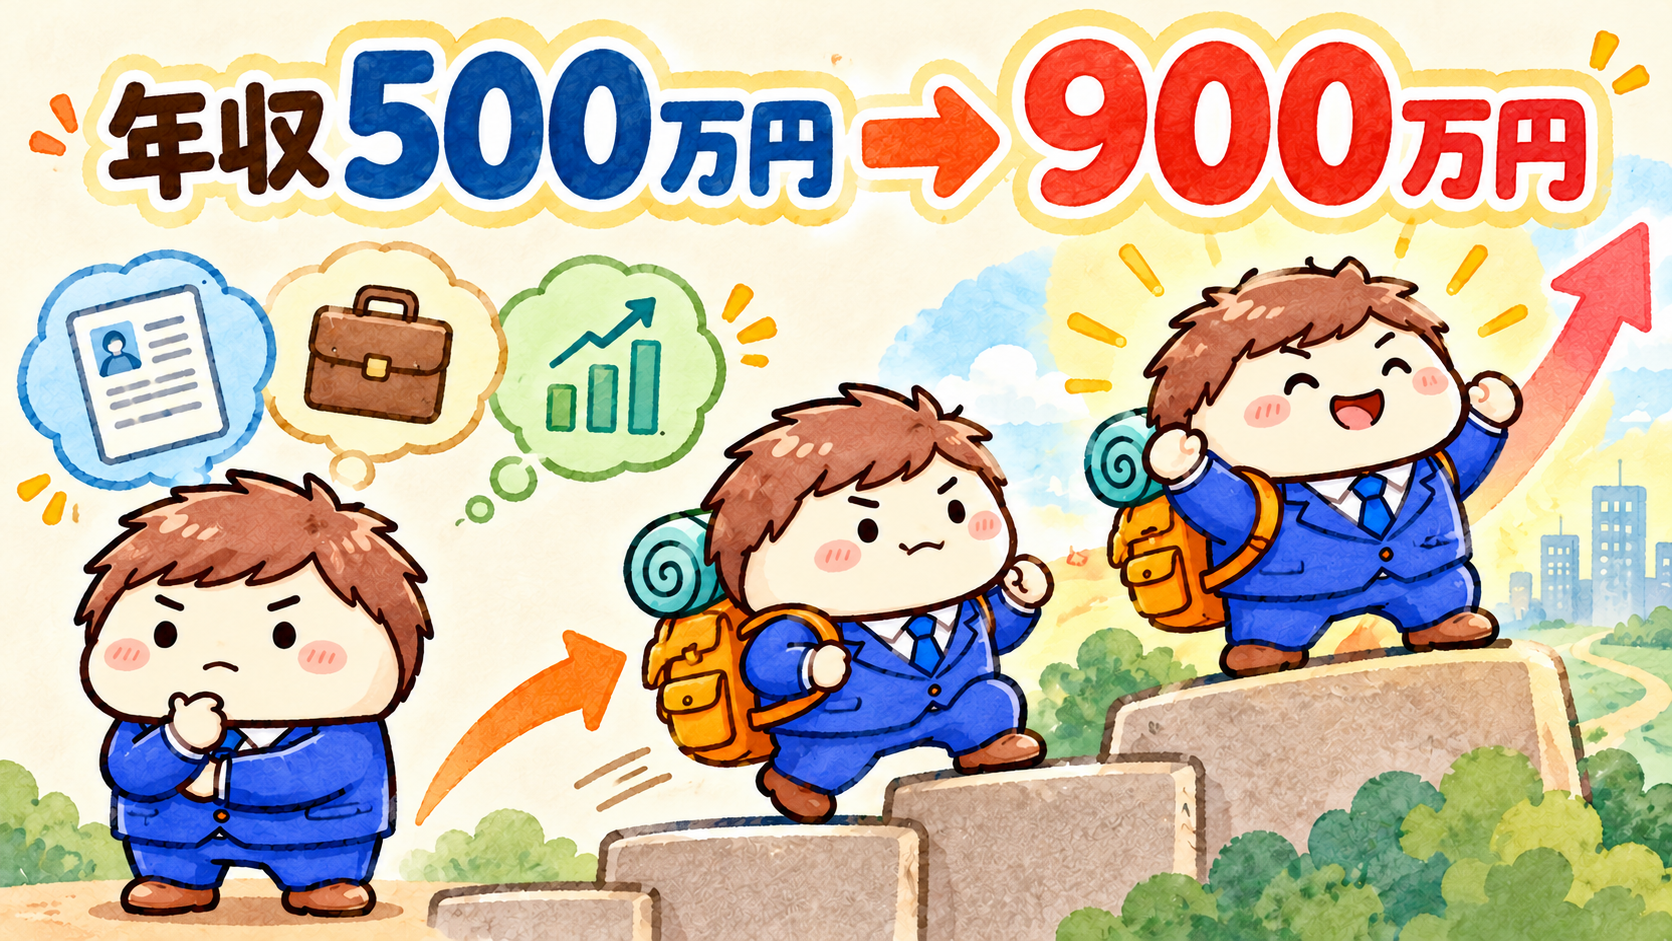
1回目の転職前は年収約500万円。2019年の1回目の転職時に約560万円、2021年の2回目の転職時に約750万円となりました。
その後、転職先での昇給や社内プロモーションを経て、現在の年収は約900万円です。
転職だけで、いきなり年収500万円から900万円になったわけではありません。
ただ、2回の転職で働く環境と収入の土台を変えたことが、その後のキャリアと資産形成に大きく影響したのは事実です。
この記事では、面接での話し方や職務経歴書の書き方といった転職テクニックではなく、僕が転職を考えたときのマインドセット、転職先に求めた条件、実際に行った転職活動の流れを振り返ります。
僕の転職と年収の経過
- 1回目の転職前:約500万円
- 2019年・1回目の転職時:約560万円
- 2021年・2回目の転職時:約750万円
- 昇給・社内プロモーション後の現在:約900万円
- 2回目の転職活動で話したエージェント:6人
- 現在の新NISA積立額:月23万円
年収や積立額は僕自身の実例です。転職すれば誰でも同じ結果になるという意味ではありません。
節約だけでは資産形成の速度に限界を感じた
資産形成というと、最初に思い浮かぶのは節約ではないでしょうか。
僕も通信費、保険、日々の買い物など、さまざまな支出を見直してきました。固定費を減らすことは、今でも重要だと考えています。
ただ、支出には下限があります。
家族との生活、住宅、教育費まで削り続ける方法は、我が家には合いませんでした。
投資で高いリターンを狙う方法もありますが、リターンを上げようとすれば、その分だけ損失の可能性も大きくなります。
そこで僕が目を向けたのが、本業から毎月入ってくる金額を増やすことでした。
投資先を変える前に、貯蓄や投資へ回せる元手そのものを増やせないかと考えたのです。
そのための選択肢の一つが転職でした。
転職を考えたときのマインドセット
転職活動を始めても、必ず転職する必要はない
転職を考えたとき、僕も不安はありました。
新しい職場が今より良いとは限りません。年収が上がっても、仕事内容や人間関係が合わない可能性もあります。
一方で、転職サイトへ登録したり、エージェントから話を聞いたりしただけで、今の会社を辞める必要はありません。
僕は「転職活動をすること」と「実際に転職すること」を分けて考えました。
まず外の求人を見て、自分の経験がどのように評価されるのかを確認する。条件が合わなければ、今の会社に残ることもできます。
転職活動をした結果、現在の職場の良さに気づくこともあると思います。
「転職するかどうかを今すぐ決める」のではなく、「判断するための情報を集める」と考えたことで、最初の一歩を踏み出しやすくなりました。
100点の会社を探さない
転職活動をすると、すべての希望を満たす会社はほとんどないと感じます。
年収は高いけれど、仕事内容が希望と少し違う。成長できそうだが、働き方には不安がある。職場環境は良さそうでも、年収が希望に届かない。
条件を増やし続けると、どの会社も選べなくなります。
そこで僕は、すべてを満たす会社を探すのではなく、自分が何を優先するかを先に決めました。
僕が転職先に求めた条件の優先順位
転職先を選ぶときは、年収、職場環境、成長できるか、仕事内容、働きがい、勤務地、福利厚生など、さまざまな条件があります。
僕の場合、優先順位は次のように考えました。
1位:年収
僕が最も優先したのは年収です。
これは、単純に高い給料が欲しかったからではありません。
住宅、教育費、老後資金を考えながら資産形成を進めるには、毎月の入金力を上げる必要があると考えたためです。
年収が上がっても、その全額が手取りとして増えるわけではありません。それでも、毎年継続して得られる収入の土台が上がる効果は大きいと感じました。
2位:成長できる環境
次に重視したのは、今後の成長につながる環境かどうかです。
転職時の年収が高くても、その後に経験を積めなければ、長期的な収入の伸びは期待しにくくなります。
実際、現在の年収約900万円は、2回目の転職時に得た金額ではありません。
2回目の転職時は約750万円で、その後、転職先で経験を積み、昇給や社内プロモーションを経て現在の年収になりました。
そのため、転職時点の年収だけでなく、その会社でどのような経験を積めるかも重視しました。
職場環境や働きがいは「無視する」のではなく、許容できる範囲を決める
年収と成長を優先したからといって、職場環境や働きがいを無視したわけではありません。
年収が高くても、家族との生活が成り立たない働き方では長く続けられません。
一方で、入社前に職場のすべてを理解することも困難です。
そこで、すべてに高得点を求めるのではなく、「この条件だけは避けたい」「この範囲なら受け入れられる」という基準を持つようにしました。
僕にとっては、まず年収と成長の可能性を確認し、そのうえで働き方や職場環境が許容できるかを判断する順番が合っていました。
この優先順位は、人によって異なって当然です。年収よりも勤務地や勤務時間を優先する人もいます。
重要なのは、自分にとっての順番を決めないまま、求人の雰囲気だけで判断しないことだと思います。
僕が実際に行った転職活動の流れ
僕が経験した2回の転職は、細かな違いはありますが、基本的には次の流れでした。
転職の目的と希望条件を整理する
最初に、なぜ転職を考えているのかを整理しました。
僕の場合は、収入を増やすことと、今後のキャリアにつながる経験を積むことが主な目的でした。
ここが曖昧なままだと、求人を見るたびに判断基準が変わってしまいます。
転職サイトに登録する
次に転職サイトへ登録し、どのような求人があるのかを確認しました。
1回目の転職では、リクルート系のサービスを利用しました。
2回目の転職ではビズリーチに登録し、企業や転職エージェントから届く情報を見ながら、自分の経験にどのような需要があるのかを確認しました。
登録した段階では、まだ転職するとは決めていません。
まずは求人の内容、提示される役割、想定される年収を見て、自分の選択肢を知ることが目的でした。
転職エージェントと面談する
サイトへ登録した後は、転職エージェントと面談しました。
面談では、自分の経験、希望する仕事内容、年収、転職を考えている理由などを共有し、紹介できる求人や転職市場の状況を聞きました。
ここで大切だと感じたのは、最初から一人の意見だけを信じすぎないことです。
同じ経歴を伝えても、担当者によって経歴の評価の仕方や、提案される求人が異なりました。
複数のエージェントから情報を集める
2回目の転職活動では、合計6人のエージェントと話しました。
正直にいえば、その中には「この人に自分のキャリアを任せるのは難しい」と感じた担当者もいました。
希望条件と合わない求人を強く勧めてくる人や、こちらの話を十分に理解していないと感じる人もいました。
転職エージェントの会社名だけで、サービスの良し悪しを決めることはできないと思います。同じ会社でも、担当者との相性によって感じ方は変わります。
そのため、最初は複数の担当者と話し、紹介される求人、情報の具体性、連絡のしやすさなどを比較しました。
相談するエージェントを絞る
最終的に、2回目の転職ではJACリクルートメントの担当者に支援してもらいました。
僕にとって話しやすかったことに加え、メールの返信も早く、転職活動を進めるうえで連絡を取りやすかったことが理由です。
これは、JACなら誰でも同じ対応をしてくれるという意味ではありません。担当者との相性やフィーリングもあったと思います。
ただ、転職活動では確認したいことや日程調整が多くなります。連絡に対するストレスが少ないことは、僕にとって想像していた以上に重要でした。
「有名な会社だから選ぶ」のではなく、「この担当者なら相談しやすい」と思える人に絞ったことで、活動を進めやすくなりました。
求人と条件を比較し、転職するかを判断する
紹介された求人の中から、年収、仕事内容、成長できる環境か、働き方などを比較しました。
転職サイトへの登録やエージェントとの面談は、転職を確定させる行動ではありません。
最終的に条件が合わなければ、転職しない選択もできます。
僕は、最初に決めた優先順位に照らし合わせ、現在の会社に残る場合と転職する場合を比較して判断しました。
2回の転職と、その後の年収の変化
僕の年収は次のように変化しました。
- 1回目の転職前:約500万円
- 2019年・1回目の転職時:約560万円
- 2021年・2回目の転職時:約750万円
- 昇給・社内プロモーション後の現在:約900万円
ここで誤解してほしくないのは、転職だけで約500万円から約900万円になったわけではないことです。
2回の転職によって働く環境を変え、転職後に経験を積み、社内で役割を広げた結果が現在の年収です。
転職はゴールではなく、次の経験を積む環境を選ぶ行動だったと振り返っています。
年収アップが資産形成に与えた影響
年収が上がって最も変わったのは、投資利回りではなく、毎月いくら貯蓄や投資へ回せるかです。
現在、僕名義の新NISAでは月23万円を積み立てています。
内訳は、つみたて投資枠10万円、成長投資枠13万円です。
もちろん、年収900万円であれば誰でも月23万円を積み立てられるわけではありません。
住宅ローン、教育費、生活費、生活防衛資金、妻の収入などを含め、我が家全体の状況から決めた金額です。
また、収入が増えた分をすべて投資へ回しているわけでもありません。
年収が上がっても生活水準を急激に上げず、必要な支出を残したうえで、貯蓄や投資へ先に回す仕組みを作りました。
実際の投資先や資産配分は、住宅ローン・教育費がある我が家の実額ポートフォリオで公開しています。
最初の生活防衛資金を作った過程は、資産0円から100万円を目指した家計管理のステップで振り返っています。
転職にはリスクもある
転職すれば必ず年収が上がるわけではありません。
新しい職場が合わない可能性もあります。仕事の大変さや責任が増えることもあります。
僕自身、年収が上がったからといって、仕事が簡単になったわけではありません。社内プロモーション後は、求められる役割や責任も増えました。
そのため、「資産形成を加速させたいから転職すべき」と全員に勧めるつもりはありません。
ただ、自分の経験が外部でどのように評価されるのかを確認することには意味があると思っています。
転職サイトへ登録し、複数のエージェントから話を聞いた結果、現在の会社に残る判断をすることも立派な結論です。
まとめ|転職は、収入と資産形成の土台を変える選択になった
僕は2回の転職を経験しました。
1回目の転職前は年収約500万円、2019年の1回目の転職時は約560万円、2021年の2回目は約750万円でした。その後、昇給や社内プロモーションを経て、現在は約900万円です。
転職時に意識したのは、次の4点です。
- 転職活動と実際の転職を分けて考える
- 転職先に求める条件の優先順位を決める
- 複数のエージェントから情報を集める
- 会社名だけでなく、担当者との相性や情報の質を見る
僕の場合、転職先に求めた条件の1位は年収、2位は成長できる環境でした。
1回目はリクルート系のサービスを利用し、2回目はビズリーチへの登録をきっかけに活動を始めました。2回目は6人のエージェントと話し、最終的にはJACリクルートメントの担当者に支援してもらいました。
その結果、収入の土台が上がり、住宅ローンや教育費を抱えながらでも、貯蓄や投資へ回せる金額を増やしやすくなりました。
転職だけで資産が増えるわけではありません。
増えた収入を生活費に溶かさず、貯蓄や投資へ回す仕組みまで作って、初めて資産形成につながります。
僕にとって転職は、単なる年収アップの手段ではなく、将来の選択肢と入金力を増やすための現実的な選択でした。詳しいプロフィールと資産推移は、運営者プロフィールで公開しています。
コメント