我が家では、教育費の約7割を預金・個人向け国債などの値動きを抑えた資金、約3割を娘が1歳のころに始めた旧ジュニアNISAで準備しています。
したがって、教育費を「投資なし」で準備しているわけではありません。投資に頼り切らず、使う時期までの年数に応じて守る資金と運用する資金を分けている、というのが正確な方針です。
この記事では、代表的な置き場所の説明よりも、現在6歳の娘を持つ我が家が7対3にした理由と、配分を見直す条件を中心に整理します。
【我が家の現在の7対3方針】
-
教育費の本質は「増やす」ではなく「減らさない」:進学時期が決まっているため、価格変動の小さい資産を土台にするのが我が家の方針。
-
使うまでの「期間」で置き場所を3区分に分ける:直近(1〜3年)は高金利預金、中期(3〜7年)は国債、長期(10年以上)のみ少額運用を検討。
-
我が家の実践例:全体の約7割を預金・国債などの確実な資金とし、残り3割を娘が1歳の時に始めた旧ジュニアNISA(S&P500)で組み合わせる。
教育費の基本原則|「使う時期をずらせない」というリスク
教育費を準備する上で我が家が最も意識しているのは、進学時期に必要資金を確保できる可能性を高めることです。進路や必要額は変わり得るため、「必ず足りる」とは考えず、使用時期が近づくほど価格変動を減らします。
老後資金であれば、暴落が起きた際に「回復するまであと数年働くか」という選択肢が取れます。しかし、子どもが18歳で大学に入学するタイミングは動かせません。
そのため我が家では、高い利回りだけを追わず、必要時期が近い資金から預金・国債へ置く方針にしています。
教育費の置き場所|代表的な4つの選択肢と比較
教育費の準備でよく使われる手法には、それぞれ特徴があります。どれか一つに絞るのではなく、特徴を理解した上で組み合わせることが大切です。
高金利ネット銀行(普通預金・定期預金)
-
メリット:預金保険制度の対象となる一般預金等は、1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護され、普通預金は引き出しやすい(参考:金融庁「預金保険制度」)
-
デメリット:インフレ(物価上昇)に弱く、実質的な価値が目減りする可能性がある
個人向け国債(変動10年など)
-
メリット:変動10年は半年ごとに適用利率が変わり、年率0.05%の最低金利保証がある(参考:財務省「変動10年の商品概要」)
-
デメリット:原則として発行後1年までは中途換金できない。1年経過後は中途換金できるが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれる
投資信託・新NISA(株式運用)
-
メリット:インフレに強く、10〜15年以上の長期運用であれば大きく増やせる可能性がある
-
デメリット:元本保証がなく、必要になったタイミングで暴落しているリスクがある
参考:金融庁「資産形成の基本」(投資信託の元本割れリスク、長期・積立・分散投資)
学資保険
我が家では、途中解約時の条件や資金拘束を踏まえて選びませんでした。保障機能を重視する家庭では、返戻率や解約条件を確認して検討する余地があります。
-
メリット:商品によっては、契約者に所定の事由が生じた場合の保険料払込免除などが付く、強制的に貯められる
-
デメリット:途中解約で元本割れするリスク、固定金利のためインフレに対応しづらい。
📊 教育費の置き場所比較まとめ
| 置き場所 | 安全性 | 増やす力 | 流動性 | 主な用途・向いている時期 |
| 高金利預金 | 高い(預金保険の保護範囲内) | 低い | 非常に高い | 1〜3年以内に使う直近資金 |
| 個人向け国債 | 高い(個人向け国債) | 中程度 | 発行1年後から換金可(利子調整有) | 3〜7年先に使う中期資金 |
| 新NISA・投信 | 元本割れリスク有 | 高い | 高い | 10年以上先に使う長期資金の一部 |
| 学資保険 | 商品・解約条件による | 低〜中程度 | 低い | 万一の保障も兼ねたい場合 |
我が家が辿り着いた「時系列別・3区分管理」
上記の選択肢を踏まえ、我が家では「いつそのお金が必要になるか」という時間軸で教育費を3つのグループに分類して準備しています。
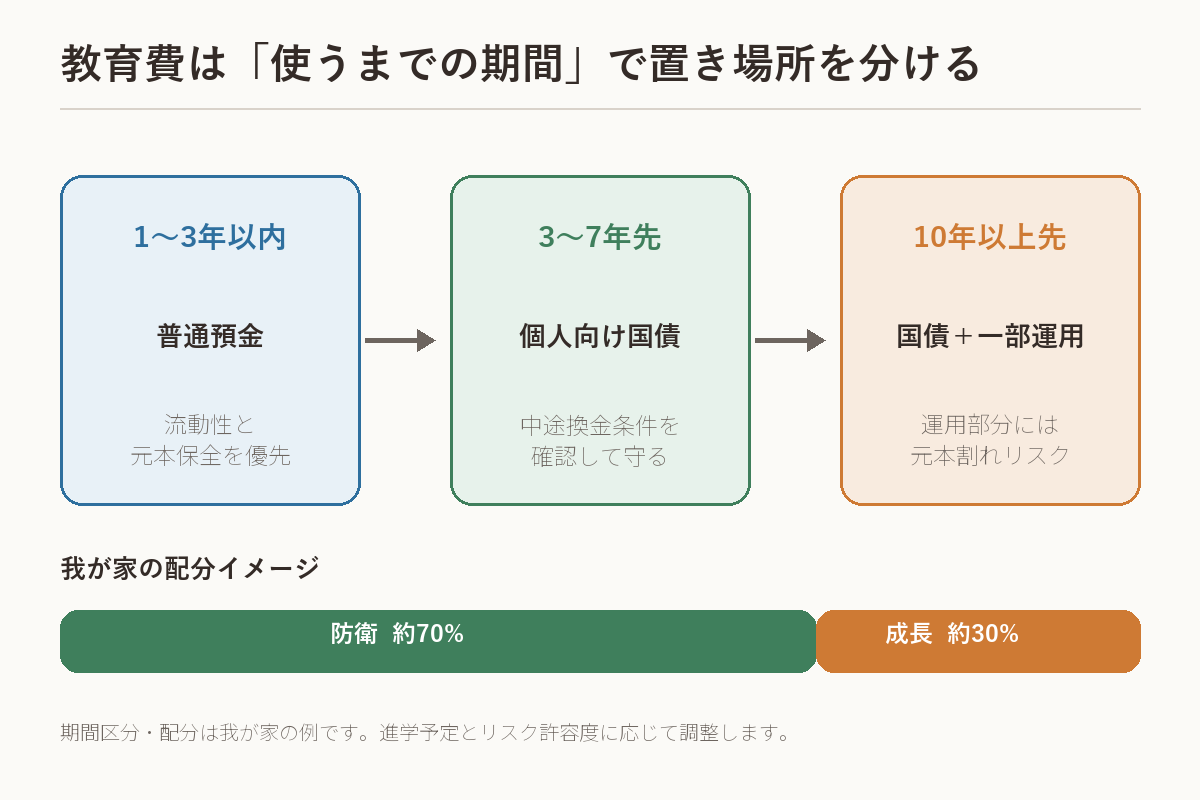
【1〜3年以内に使うお金】=価格変動を避ける(高金利預金)
-
用途:現在の習い事費用、小学校の入学準備など
-
置き場所:高金利ネット銀行の普通預金(SBI新生銀行・住信SBIネット銀行など)
ここは近い将来に使うため、価格変動を避けたい資金です。預金保険制度の対象と保護範囲を確認したうえで、金利よりも流動性(すぐに引き出せること)と安全性を優先しています。
【3〜7年先に使うお金】=国債を活用した守り
-
用途:中学校・高校の学費、塾費用など
-
置き場所:個人向け国債(変動10年・固定5年など)
普通預金より有利になる場合もあるため、購入時の適用利率と預金金利を比較しつつ、市場価格の変動による元本割れを避けやすい選択肢として、個人向け国債を活用しています。満期や換金ルールが明確なため、進学のタイミングに合わせた資金準備と非常に相性が良いと感じています。
【10年以上先に使うお金】=慎重な一部運用
-
用途:大学の入学金・授業料など
-
置き場所:個人向け国債 + 一部の非課税運用(我が家の場合は旧ジュニアNISA)
大学費用のように準備期間が10年以上確保できる場合に限り、インフレ対策を兼ねて一部を投資に回す選択肢を取り入れました。
我が家のリアルな教育費ポートフォリオ
我が家では「全額を投資に回すリスク」も「全額を普通預金に置いてインフレで目減りするリスク」も避けたいと考え、以下のバランスに落ち着きました。
| 資金の役割 | 置き場所・手法 | 我が家の配分イメージ | 選んだ理由・方針 |
| 確実な防衛(7割) | 高金利預金 + 個人向け国債 | 約70% | 価格変動リスクを抑え、進学時期に現金化しやすくするため |
| 成長・インフレ対策(3割) | 旧ジュニアNISA(S&P500) | 約30% | 娘が1歳(2020年頃)の時に開始。15年以上の長期運用期間が取れたため |
教育費を7対3にするまでに迷ったこと
娘が1歳のころに旧ジュニアNISAを始めた時点では、大学進学まで15年以上の運用期間を確保できました。運用期間だけを考えれば、より多くを株式へ回したほうが、将来の資産額が大きくなる可能性はあります。普通預金だけに置くことにも、インフレで実質的な価値が下がる不安がありました。
一方で、教育費は老後資金と違い、使う時期を大きくずらしにくいお金です。大学入学の直前に相場が下落しても、回復するまで進学を数年待つという判断は現実的ではありません。進路によっては、当初の想定より早く資金が必要になる可能性もあります。
そこで我が家は、期待できる運用益を最大化することよりも、必要な時期に資金を準備できる可能性を高めることを優先し、約7割を預金・個人向け国債、約3割を旧ジュニアNISAとしました。
我が家でも教育費で大きな損失を経験したわけではないため、「この方法なら失敗しない」と断定はできません。相場が好調という理由だけで投資割合を増やさず、進路や使用時期が変われば7対3という配分自体を見直す方針です。
※旧ジュニアNISAは新規買付が終了していますが、我が家では「十分な運用期間が確保できた一部資金のみ」を回しており、教育費のベースはあくまで預金と国債です。
教育費準備で我が家が避けた3つの選択
教育費の準備において、我が家が明確に「やらない」と決めたルールが3つあります。
-
教育費の全額を株式・投資信託で運用すること
-
入学のタイミングで暴落が起きた場合、資産が戻るまで待つことができないため。
-
-
「10年あるから大丈夫」と過度に楽観視すること
-
中学受験や高校進学など、途中で予想外の教育費(塾代など)が発生するリスクを考慮し、前倒しで現金化できるようにした。
-
-
途中解約で元本割れする複雑な保険商品の利用
-
資金の拘束期間が長く、柔軟な見直しが難しいため、シンプルな「国債+預金」を選択した。
-
教育費の「守り」を見直すときの基準
我が家では娘が1歳のころに旧ジュニアNISAを始め、教育費の約3割を運用、約7割を預金・個人向け国債などで準備する方針にしました。現在も、この割合を誰にでも適用できる正解とは考えていません。
教育費では大きな損失を出した実体験はまだありません。そのため、架空の失敗談を加えるのではなく、我が家が避けようとしている失敗を明確にします。
- 相場が好調だからという理由だけで、教育費の運用割合を増やさない
- 中学受験や進路変更で使用時期が早まった場合は、必要資金を預金等へ移す
- 預金金利や国債の条件だけで選ばず、必要な日に換金できるかを確認する
- 教育費と老後資金・通常の投資資金を同じ口座感覚で管理しない
我が家の判断基準は、期待リターンの高さではなく、「必要な時期に、予定した金額を確保できる可能性を高められるか」です。娘の進路や使用時期が変われば、現在の7対3という配分も見直します。
まとめ|教育費の「守り」があるからNISAで攻められる
教育費の準備で最も大切なのは、利益の大きさではなく「必要な時期に、必要な金額を確保できる可能性を高めること」です。
我が家では、教育費の7割を預金や国債で守る方針にしているからこそ、自分の資産形成(新NISAなど)ではリスクを取って株式運用に集中できています。
「守るお金」と「増やすお金」の役割を明確に分けること。これが、我が家が家庭の安心と資産形成を両立させるための現在採用しているアプローチです。
みなさんもぜひ、お子さんの年齢や進学時期から逆算して、ご家庭に合った「置き場所」を整理してみてくださいね!
あわせて読みたい:資産0円から100万円までの家計改善と新NISAの基礎/夫婦で投資と家計をすり合わせる方法
※当記事は著者の個人的な体験や調査に基づく情報提供を目的としたものであり、特定の金融商品や保険商品の購入を推奨または助言するものではありません。金利や運用成果は時期により変動し、将来の成果を保証するものではありません。最終的な資金計画や投資判断は、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント