
初めまして、ぜきおと申します。関東在住の30代後半、ごく普通の会社員です。
念願のマイホームを購入し、家族で出かけるための車も手に入れ、一通りの幸せを形にしたはずでした。一方で、35年の住宅ローン、一人娘の教育費、物価上昇などを考えると、「このまま定年まで働くだけで、将来の選択肢を増やせるのか」という不安も残りました。
そこで、まずはお金の仕組みを正しく理解しようと、仕事と育児の合間に勉強してFP2級を取得しました。家や車を手放すのではなく、家族との暮らしを守りながら純金融資産1億円以上の富裕層を目指す。その過程を記録するのが、この「富裕層クエスト」です。
富裕層とは、野村総合研究所(NRI)が公表している市場推計データの定義でいう「純金融資産1億円以上」を指します。
野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計 | ニュースリリース | 野村総合研究所(NRI)
(※本ブログで目標として掲げる『富裕層』の定義を客観的に明確にするため、野村総合研究所が公開している市場推計データを引用・参照しています。)
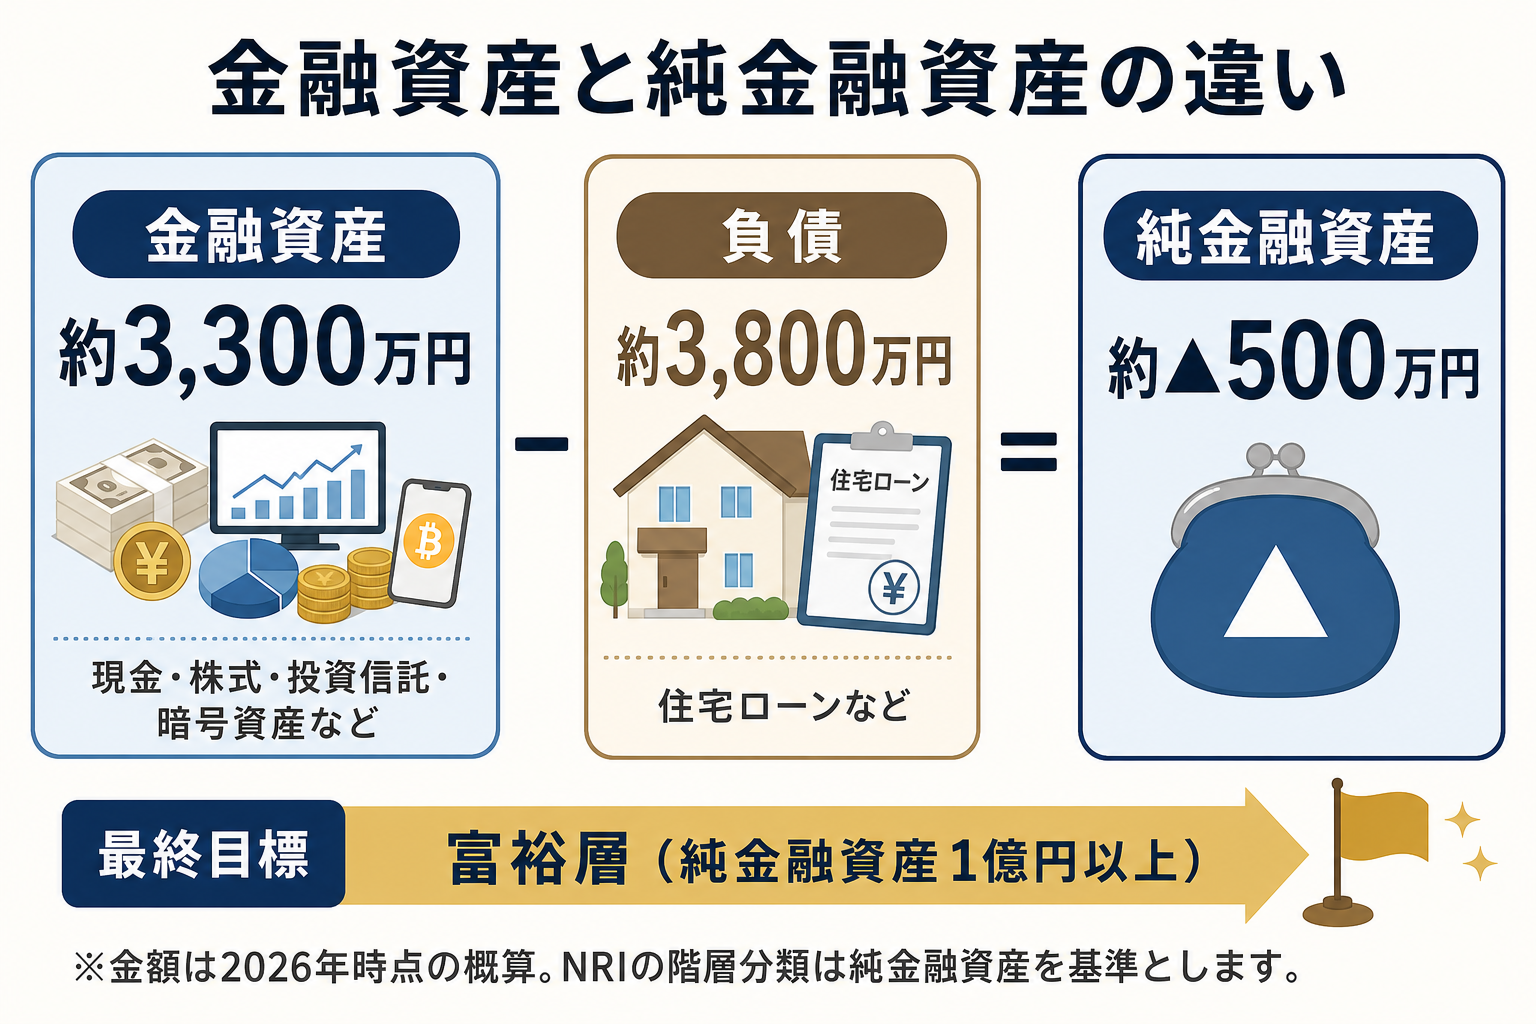
当ブログで公開している「金融資産」は、現金・株式・投資信託・暗号資産などを合計した、住宅ローン等の負債控除前の金額です。2026年に金融資産3,300万円へ到達し、2026年10月4日時点のマネーフォワード集計では37,830,461円となりました。住宅ローン残高は直近把握で約3,800万円です。NRIの階層分類は負債を差し引いた「純金融資産」が基準となるため、我が家はまだアッパーマス層には到達していません。最終目標は、NRI基準の富裕層である純金融資産1億円以上です。
2020年ごろから資産形成を本格化させ、自分の経験や考えを共有できるようになったと感じ、このブログを開設しました。
📌 この記事でわかること
-
自己紹介
-
このブログで書くこと
-
なぜ富裕層を目指しているのか
-
なぜブログを始めたのか
自己紹介
-
30代後半・関東圏在住
-
FP2級
-
会社員(年収900万円)
-
妻、娘(6歳)、住宅ローンあり(残り約3,800万円)、車あり
出費はかさみますが、それでも資産形成を続けて富裕層を目指しています。ガンダムとラーメンが好きです。
これまでの金融資産の推移
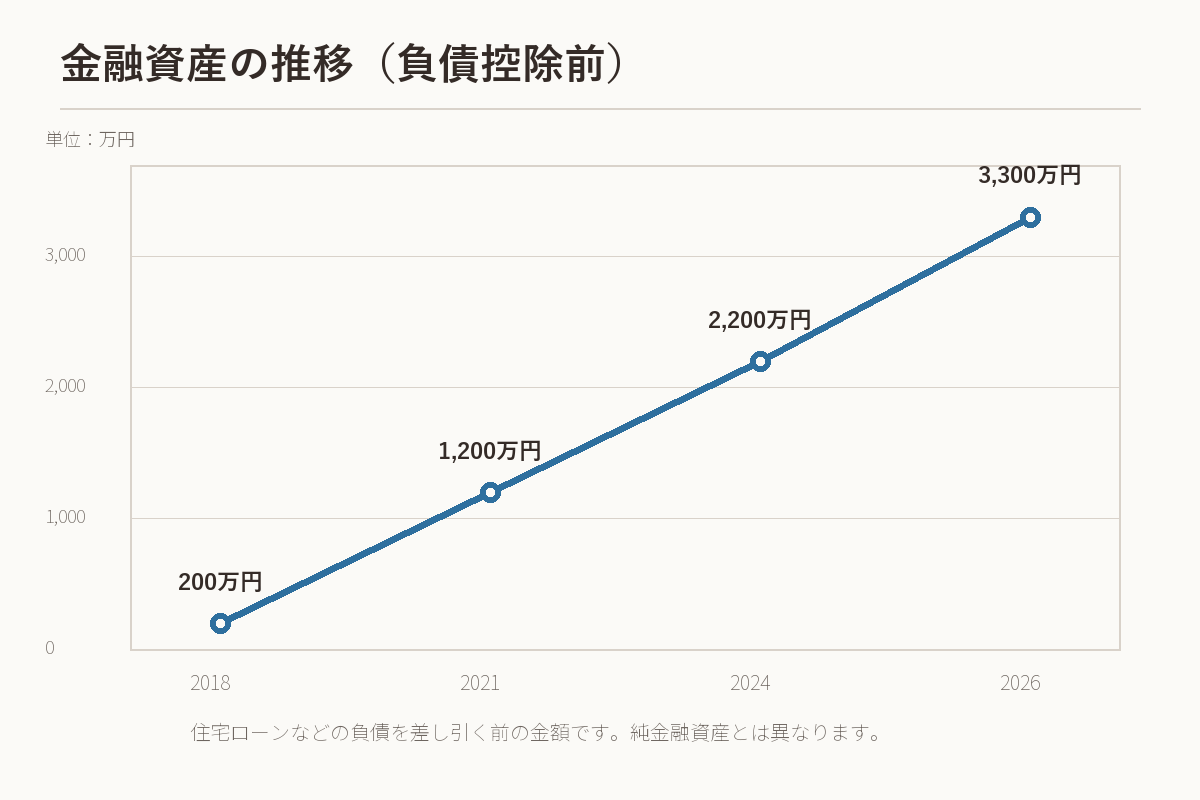
我が家が資産形成を本格化させてからの、負債控除前の金融資産の推移です。
- 2018年:約200万円
- 2021年:約1,200万円
- 2024年:約2,200万円
- 2026年:3,300万円へ到達(2026年10月4日時点:37,830,461円)
実際の口座データで確認した現在地
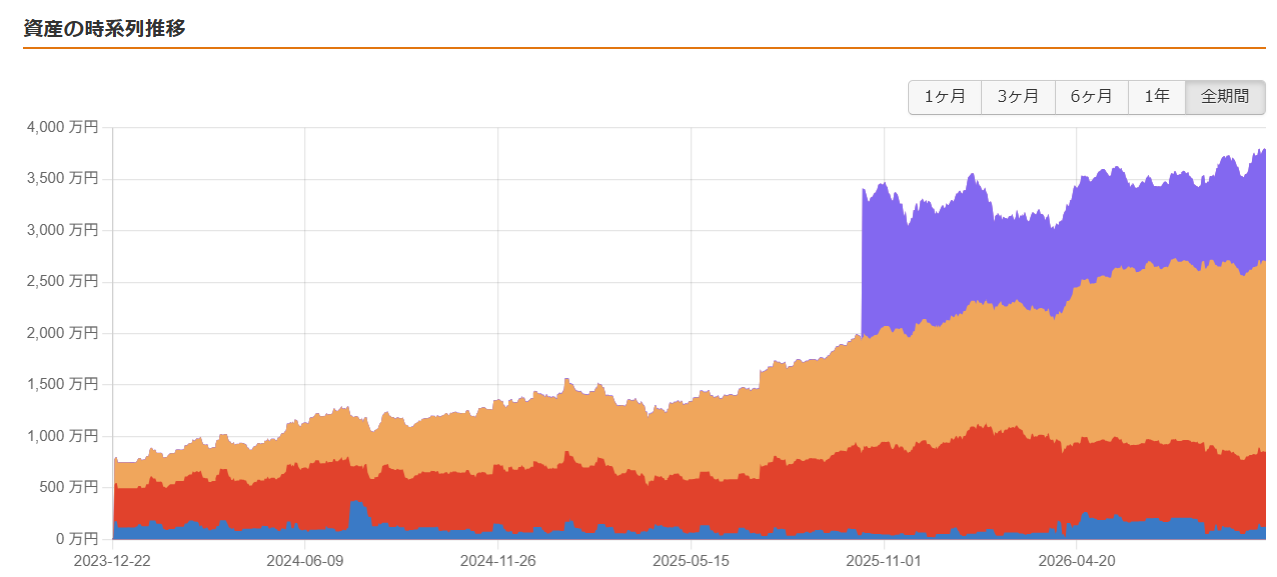
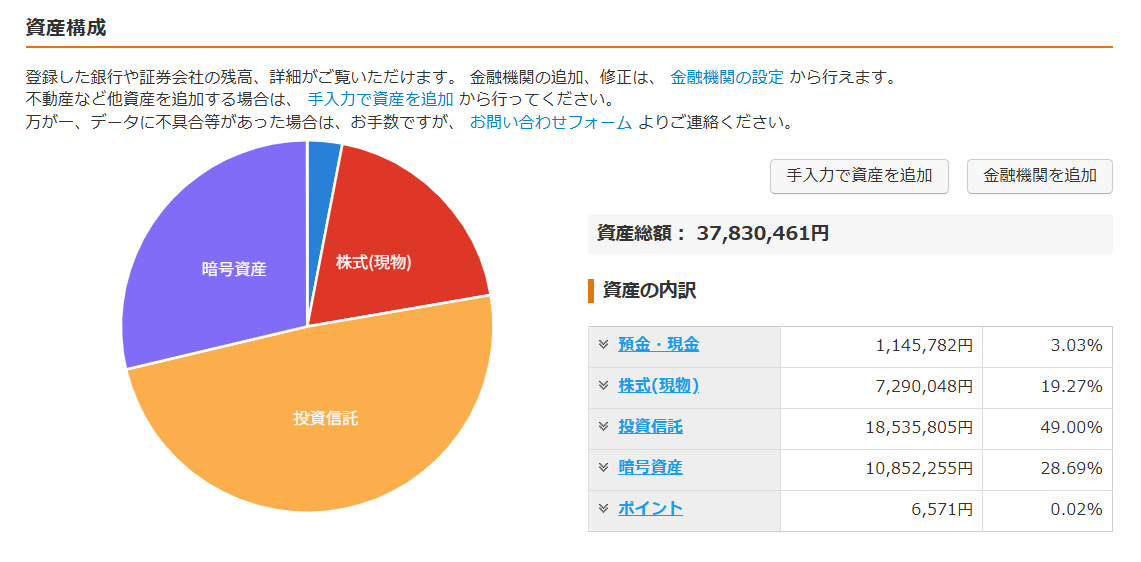
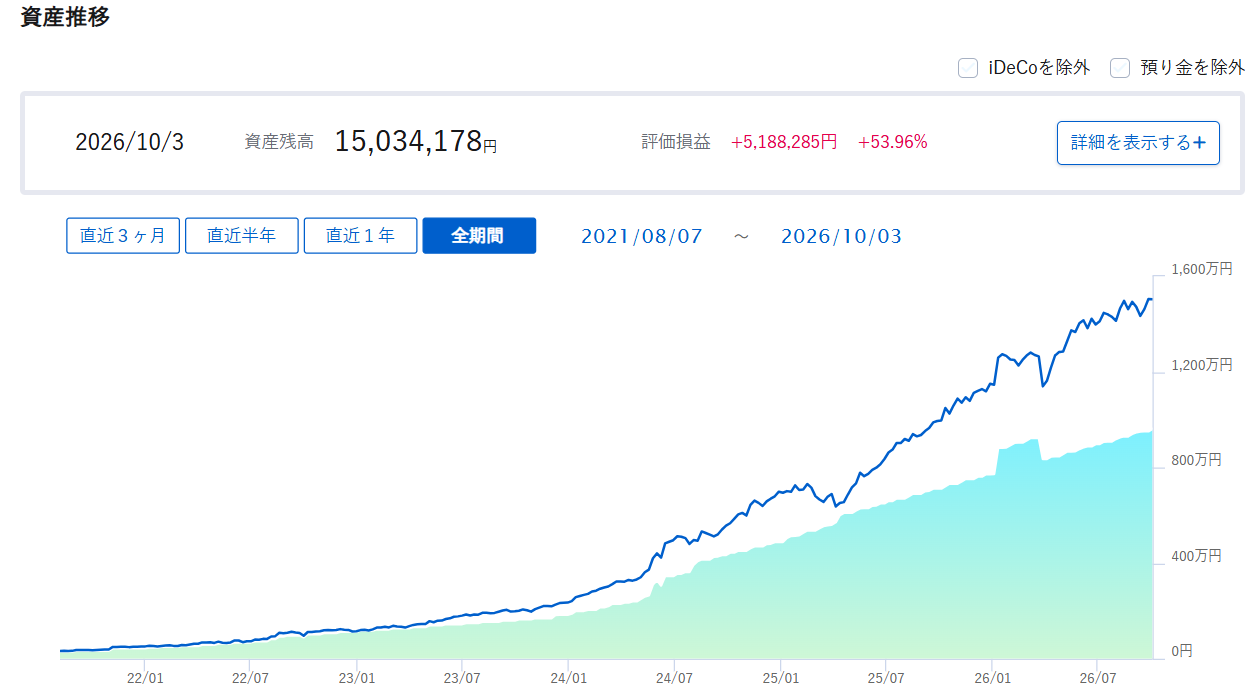
これらは住宅ローンを差し引く前の「金融資産」です。住宅ローン残高は直近把握で約3,800万円であり、NRIの階層分類で使われる純金融資産とは異なります。資産額だけを大きく見せるのではなく、負債も含めた現在地を公開していきます。
このブログで書くこと
リアルなお金の話
→ 住宅ローン返済の実態、教育費の積立、車の維持費など
節約・投資の工夫
→ 積立投資(コア)、株式投資(サテライト。セクターETF、その他のETFを少々)、副業アイデア、家計管理
富裕層を目指す過程の記録
→ うまくいったこと、失敗したこと、率直に共有
我が家の資産運用における基本方針
住宅ローンと教育費を抱える我が家では、すべての資金で高いリターンを狙うのではなく、役割を分けて管理しています。
- コア:長期・積立・分散を意識したインデックス運用
- サテライト:余剰資金の範囲で行う特定地域・セクター等への投資
- 守る資金:生活防衛資金や近い将来に使う教育費を預金・個人向け国債等で管理
これは将来の成果を保証する方法ではなく、我が家の収入、住宅ローン、家族構成、使う時期を踏まえて決めた方針です。運用成績だけでなく、迷ったことや失敗したことも含めて記録します。
なぜ富裕層を目指しているのか
大きく分けて理由は2つです。
お金に縛られる人生とはおさらばしたいからです(普通!)
とはいえ、きっかけはあります。 私は最初から富裕層を目指していたわけではありません。むしろ数年前まではなんとなく家を買って、なんとなく一生懸命働いて、なんとなく楽しい一生を過ごしていければよいと考えていました。
ですが、とある失敗に直面して以降、お金のこと、この先の生き方についてもっと真剣に考えるようになりました。FP2級を取得したのもこのためです。
そしてどの生き方をとったとしても、お金が常についてまわる。どうすればお金への不安を減らせるのだろう。そこで、働かなくても生活できるほどの経済的基盤を築くことができれば、そこから解放されるのではないか! それが私の富裕層を目指す理由の1つです。
もう一度注文住宅で家を建てたいと思ったからです。
私と妻は結婚して早々注文で家を建てました。その時の家を建てるまでの過程がものすごく楽しかったのと、建てた後に「ここはこうしておけばよかったなぁ」と思うところがあるので、それを踏まえてもう一度納得のいく家を建てたい!と思ったからです。
なぜブログを始めたのか
大きく資産形成をしたいと思ったとき、あるいはFIREを目指したいと思ったとき、皆さんは何をしましたか?おそらく先人のブログやYouTubeなどで情報収集をしたのではないでしょうか?私も同じです。
そしていろいろなところを参考にするうちに、こんなことに気づきました。 多くのブログや動画では、「資産形成を優先するなら住宅ローンや車の保有は慎重に考えるべき」という意見が見られました。数字だけを見れば納得できる部分がある一方、家族との暮らしも大切にしたいと感じました。
とはいえ、そこで何も行動しなかったら何も始まりません。 だからこそ、できることから試してみようと考えました。
そんなわけで2020年頃より自分なりに手探りで資産形成を本格化し、金融資産3,300万円を超え、2026年10月4日時点の集計では37,830,461円となりました。一方で住宅ローンも残っているため、NRI基準の純金融資産ではまだ道の途中です。だからこそ、住宅ローンや家族の支出を抱えながら純金融資産1億円以上の富裕層を目指す過程を、等身大の経験として共有したいと考えています。
ただブログは全くやったことがなく見切り発車もいいところですが、同じようにローンや家族の出費に追われながらも大きく資産形成をしたい人に共感や参考になれば嬉しいです。そして私にも教えてください(笑)。 ここに書くことで自分自身のモチベーション維持にもなりますし。
当ブログの検証・編集方針
- 実体験の資産額・支出額・判断は、筆者の記録と体験に基づき、推測と区別して記載します。
- 制度・金利・料金・商品条件は、官公庁や提供会社の公式情報を優先して確認します。
- 金融資産と純金融資産、実績とシミュレーションを分けて記載します。
- 条件変更や誤りを確認した場合は、更新日や訂正内容が分かる形で修正します。
AIの利用について
生成AIは、文章構成の整理、誤字脱字の確認、説明用図解の制作補助に利用する場合があります。筆者の体験、資産額、支出額、判断結果をAIで作成・補完することはありません。公開前に筆者が内容と出典を確認し、最終的な編集責任を負います。
最後に
まだ手探りですが、少しずつ記事を積み重ねていきます。読んでくださる方が「自分も頑張ろう」と思えるようなブログにしていきたいです。(ブログは初めてなので何かおかしいところやマズいところがあったらぜひご指摘ください。)
よろしくお願いします!
免責事項
代表的な記事:金融資産3,300万円到達後に変わったこと/総資産の推移を軸にした家計管理
本ブログは、FP2級資格を保有する筆者の個人的な経験や実践記録を共有するものであり、特定の投資手法、個別銘柄、金融商品の購入を推奨または助言するものではありません。また、「富裕層(純金融資産1億円以上)」などの目標は筆者個人のものであり、将来の運用成果や利益を保証するものではありません。資産運用や家計見直しの最終的な判断は、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント