我が家の負債控除前の金融資産は、2018年の約200万円から2021年の約1,200万円へ増えました。1,000万円を通過したとき、生活が劇的に変わったわけではありません。変わったのは、急な支出や働き方を考えるときの心理的な余裕でした。
この記事では、1,000万円までの貯め方や現在の家計全体ではなく、節目を通過した本人の実感に範囲を限定します。金融資産3,300万円へ到達した時点の家計と、その後の更新は、3,300万円の記事で扱います。
この記事でいう「金融資産」は、現金・株式・投資信託・暗号資産などを合計した、住宅ローン等の負債控除前の金額です。NRIの階層分類で使われる「純金融資産」とは異なり、1,000万円を超えたことだけで特定の資産階層へ到達したという意味ではありません。
1,000万円を通過して確認できたこと
- 将来への漠然とした不安が、以前より和らいだ
- 仕事や投資について、選択肢を落ち着いて考えやすくなった
- 生活水準や仕事の大変さは、ほとんど変わらなかった
- 1,000万円はゴールではなく、家計の土台が少し厚くなった節目だった
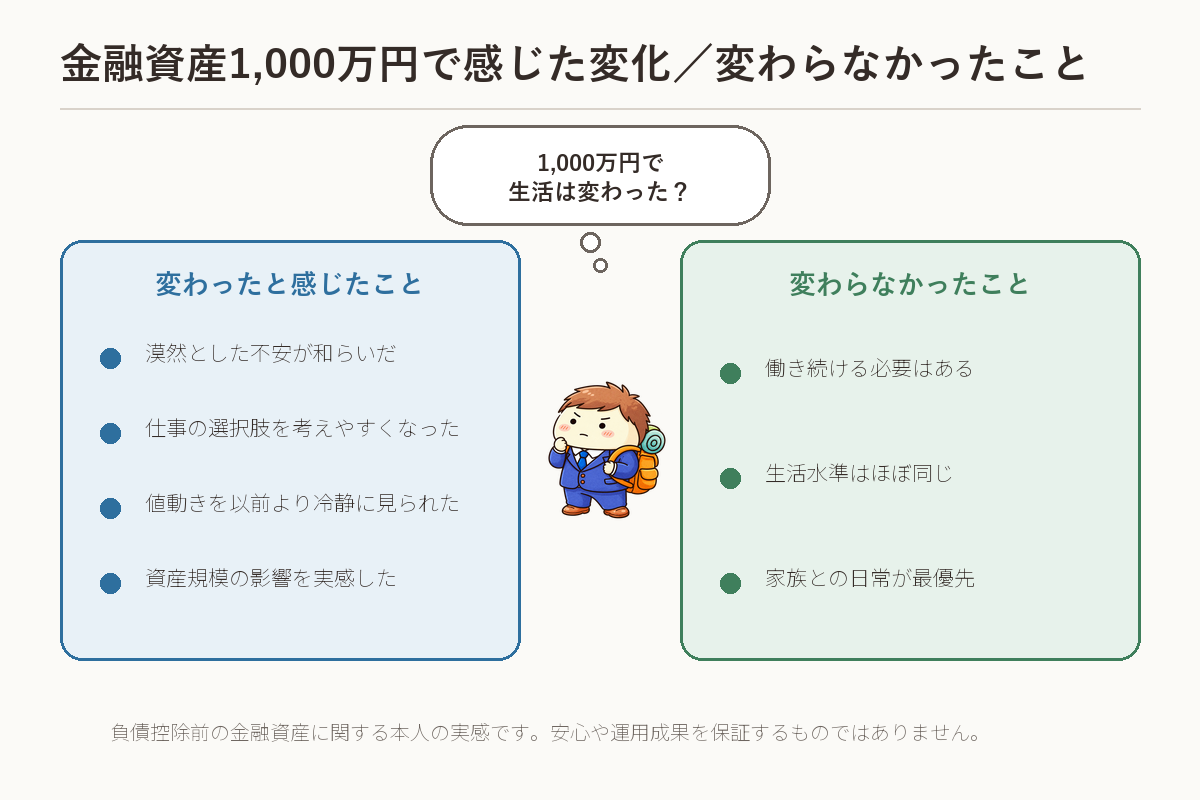
金融資産1,000万円を超えて変わったと感じたこと
将来への漠然とした不安が和らいだ
金融資産が500万円程度だった頃は、急な支出や収入減が起きたときに家計がどこまで耐えられるのか、漠然とした不安がありました。1,000万円を超えた後も不安がなくなったわけではありませんが、「すぐに生活が立ち行かなくなるわけではない」と考えやすくなりました。
ただし、家計が何か月持つかは、生活費・現金比率・住宅ローン・教育費などで変わります。1,000万円という金額だけで安全性を判断せず、我が家でも生活に使う現金と値動きのある投資資産を分けて考えています。
仕事について選択肢を考えやすくなった
会社で嫌なことがあったとき、「辞めたらすぐに家計が破綻する」という感覚は以前より小さくなりました。実際に退職できるかどうかは別として、転職活動や働き方の見直しに時間を使う選択肢を考えやすくなったのは、私にとって大きな変化でした。
一方で、金融資産1,000万円はFIREできる金額ではありません。住宅ローンや教育費もあるため、本業を続けて入金力を維持する重要性は変わりませんでした。
投資の値動きを以前より冷静に見られるようになった
投資を始めた頃は、評価額が数万円下がるだけでも証券口座を何度も確認していました。金融資産が増えるにつれて値下がり額も大きくなりましたが、生活費として確保した現金と長期運用する資金を分けることで、短期的な値動きだけを見て売買しないよう意識できるようになりました。
これは1,000万円を持てば誰でも冷静になれるという意味ではなく、私自身が相場変動を経験し、資金の役割を分けた結果です。投資には元本割れのリスクがあります(参考:金融庁「資産形成の基本」)。
金融資産1,000万円を超えても変わらなかったこと
毎日の仕事は普通に大変
月曜日の朝が急に楽しくなったわけでも、人間関係や締め切りのストレスが消えたわけでもありません。金融資産1,000万円では仕事を辞めて生活できないため、会社員生活はそれまでと同じように続きました。
生活水準はほとんど上げなかった
高級車へ買い替えたり、高価なものを次々に買ったりはしませんでした。家計改善を続ける過程で、自分や家族が満足できる支出と、見栄のための支出を分けて考える習慣がついたからです。
家族との日常が最優先
金融資産が増えても、家族で食事をしたり、子どもの成長を見守ったりする時間の価値は変わりませんでした。資産額を増やすこと自体が目的ではなく、家族の安心と将来の選択肢を守るための手段だという考え方も変わっていません。
我が家が金融資産1,000万円までに続けたこと
- 給料日に先取りする:貯蓄・投資分を先に確保し、残りで生活する仕組みにしました。
- 固定費から見直す:通信費や保険など、一度変更すると効果が続く支出を優先しました。
- 生活資金と投資資金を分ける:近いうちに使うお金まで株式へ回さないようにしました。
- 本業の収入を維持・改善する:節約だけでなく、入金の原資となる仕事も大切にしました。
最初の100万円までに行った家計改善は、資産0円から100万円を目指した家計管理のステップで詳しくまとめています。
500万円前後で、やめたこと
金融資産が500万円前後になった頃、僕は節約の方法を少し変えました。
それまではポイントを得るために、毎日15分ほどアプリを開いたり、細かな条件を確認したりしていました。金額だけを見れば無駄ではありません。ただ、仕事や家族のことを考えながら毎日続けるには、思った以上に頭を使いました。
そこで、手作業のポイント集めはやめ、普段使うクレジットカードで自動的に付くポイントだけを受け取る形にしました。空いた時間は、本業や資格の勉強、家族と過ごす時間に回しています。
振り返ると、500万円から1,000万円を目指す時期に必要だったのは、すべての小さな得を拾うことではなく、長く続けられる仕組みに絞ることでした。
投資とは別に残した約100万円
投資を増やす一方で、生活防衛資金として約100万円は預金で残しました。当時の我が家の生活費では、おおむね3〜4か月分に当たる金額です。
実際に予期しない支出が発生し、この資金を使ったことがあります。その経験から、相場が下がったときにも投資商品を売らずに済む現金は、運用効率だけでは測れない役割があると感じました。
必要額は家族構成や毎月の支出によって異なります。我が家では、約100万円を一つの目安として、投資資金とは分けて管理しました。
また、旅行や家族の経験に使うお金まで投資へ回すことはしていません。資産形成を続けるために、使う予定のあるお金と長期運用するお金を分けています。
1,000万円の次に変えたこと
1,000万円を超えた後も、急にリスクを増やしたわけではありません。固定費の見直し、先取り、長期運用という基本を続けながら、家族の体験や教育費にもお金を使う方針を維持しました。
その後、負債控除前の金融資産は3,000万円、3,300万円と増えました。ただし住宅ローンも残っているため、NRI基準の純金融資産ではまだアッパーマス層へ到達していません。最終目標は純金融資産1億円以上の富裕層です。
あわせて読みたい:金融資産3,000万円までに見直したこと/金融資産3,300万円到達時点・住宅ローン3,800万円の家計
まとめ
金融資産1,000万円は、生活を一変させる魔法の金額ではありませんでした。それでも、急な出来事への不安が以前より和らぎ、仕事や家計の選択肢を落ち着いて考えるための土台にはなりました。
一方で、仕事、住宅ローン、教育費などの課題はそのまま残ります。金額だけをゴールにせず、家族との生活を大切にしながら、無理なく継続できる仕組みを作ることが重要だと感じています。
※本記事は筆者個人の体験と簡易的な試算を紹介するものであり、特定の金融商品の購入や投資手法を推奨するものではありません。運用成果は保証されず、投資には元本割れのリスクがあります。最終的な判断は、ご自身の目的とリスク許容度に応じて行ってください。
コメント