私が確認できる失敗は、年間60万円の保険契約、取得価格から約60%下落した個別株の損切り、投資開始まで数か月迷ったことの3つです。
保険料と個別株の損失は実際に支払った・失った金額に関する事実です。一方、投資を遅らせた期間の「機会損失」は、実現した損失額ではなく、後から振り返った反省として分けて扱います。
この記事では、失敗を大きく見せるのではなく、当時の判断、確認不足だった点、その後に変えたルールを順に記録します。
【3つの失敗と現在の判断ルール】
-
高額な保険・SNS銘柄・開始の遅れを経験:実際の支出・損失と、推計にすぎない機会損失を分けて振り返る。
-
保険と運用は明確に分ける:我が家では必要保障額を見直し、余剰資金の運用とは分けて考えるようにした。
-
完璧を求めず少額から始める:商品の仕組みと損失可能性を理解できる範囲で、少額から試す方針に変えた。
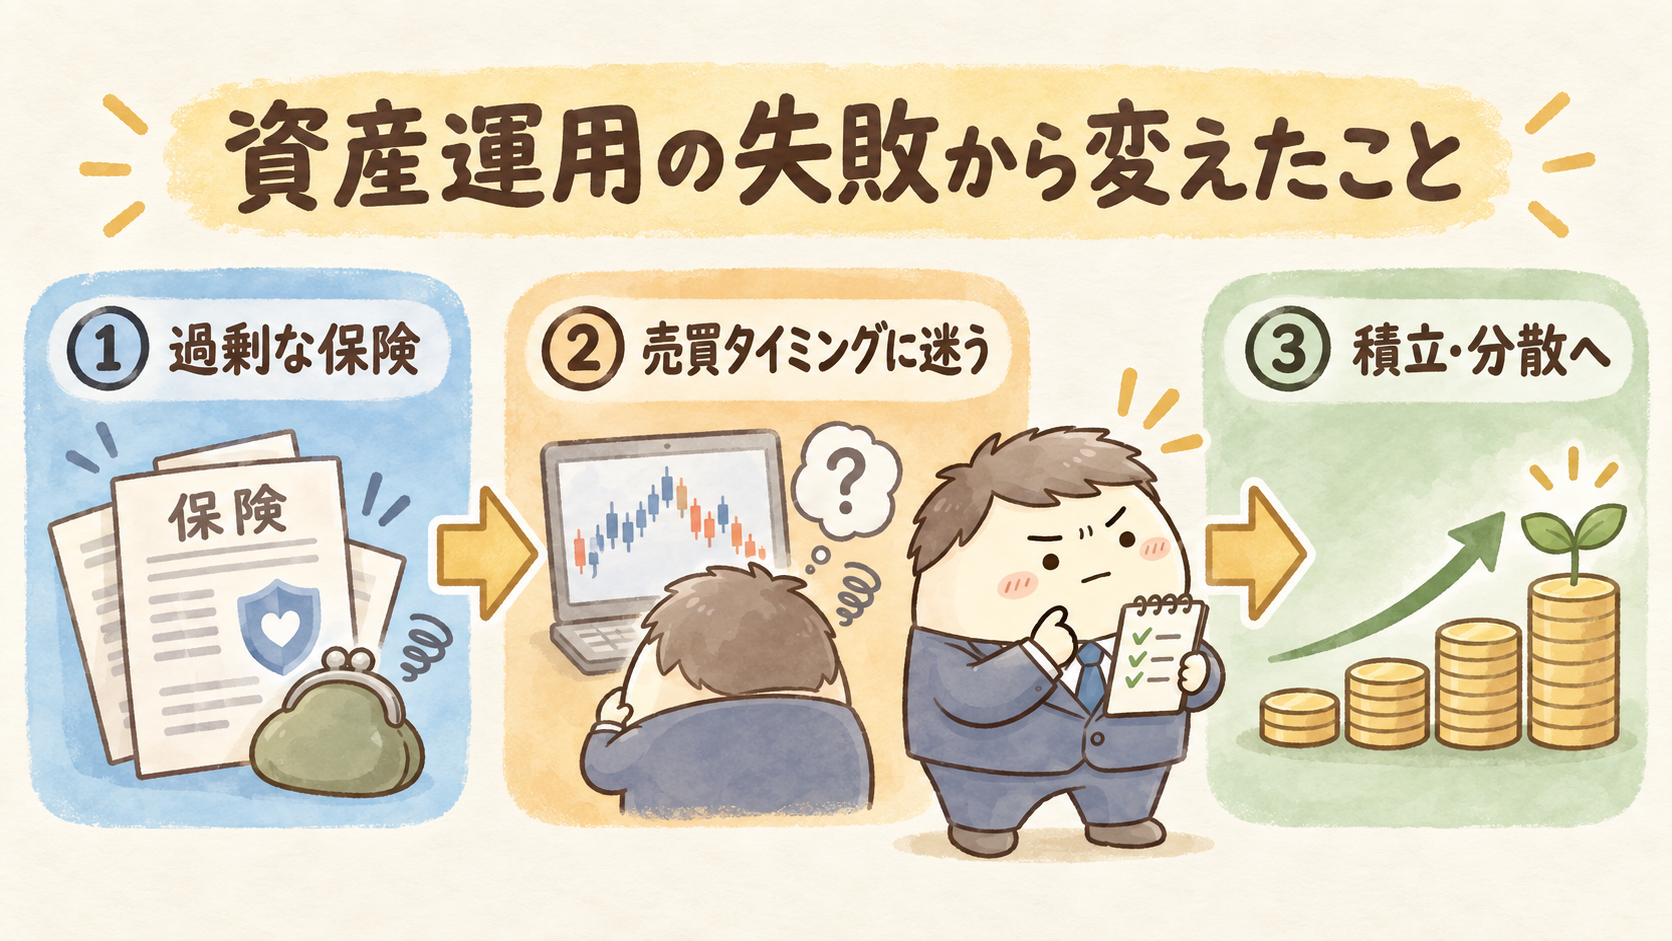
資産運用で私が後悔した3つの失敗(比較表)
まずは、私が経験した失敗の全体像をまとめました。
| 失敗の内容 | 陥った理由 | 結論(教訓) |
| 高額な保険への加入 | プロに勧められ、不安から過剰な保障をつけてしまった | 我が家では必要保障額を確認し、保険と運用を分ける |
| インフルエンサー銘柄の購入 | SNSの情報を鵜呑みにし、思考停止で丸投げした | 自分が仕組みを理解できないものには投資しない |
| 分析による開始遅延 | 完璧な設定や買うタイミングを求めすぎた | 迷うくらいなら少額でも「早く始めること」が大切 |
勧められるがまま、身の丈に合わない「高額な保険」に加入してしまった
最初の、そして最大の失敗は、必要以上に高い、分不相応な保険に入ってしまったことです。
当時の私は「将来が不安だ」という漠然とした思いから、保険の相談窓口へ足を運びました。そこで言われたのがこんな言葉です。
「ご家族を守るためには、これくらい手厚い保障が必要です」
「貯蓄型なら将来はお金が戻ってくるので、安心ですよ」
投資の知識がなかった私はその言葉を鵜呑みにし、年間60万円という家計に全く見合わない高額なパッケージ保険(死亡保障+医療+貯蓄型)を契約してしまったのです。(当時の私の年収は580万円ほどでした……)
セカンドオピニオンで判明した「過剰」すぎる保障
その後、知り合いの別のFPさんにセカンドオピニオンとして診てもらった際、衝撃の一言を言われました。
「これは、あまりにも過剰です」
結局、すぐに解約することに。しかし、払込期間が短かったため解約返戻金はほとんど戻ってきませんでした。高い勉強代でしたが、この苦い経験があったからこそ「二度と同じ目にあわない」と本腰を入れてお金の勉強を始めるきっかけになりました。
住宅ローン(団信)という「強力な備え」を見落としていた
冷静に見直して気づいた最大の盲点、それが「住宅ローン(団信)」の存在でした。
団体信用生命保険(団信)では、所定の保険金支払事由に該当した場合、保険金により住宅ローンが完済(債務弁済)されます。支払条件や対象外となる場合は商品・約款によって異なるため、契約内容の確認が必要です(参考:住宅金融支援機構「債務弁済の手続」)。
所定の支払事由に該当した場合に住宅ローン残高が保障される団信へ加入しているにもかかわらず、さらに何千万円もの死亡保障を重ねていました。いわば、「頑丈な屋根があるのに、その下でさらに巨大な傘を差している」ような状態でした。
最大の後悔ポイント:高額な保険料をNISAに回すべきだった
家計を激しく圧迫していた保険料。もし保障を「最低限の掛け捨て」だけにし、浮いた数万円を「NISA」でのインデックス投資に回していれば、複利の力でどれほどの資産が築けていたか……。
「不安だから」と勧められるがまま高額な保険に入ったことは、「運用資金を枯渇させる」という大きな機会損失を生んでいました。あらかじめ自分でライフプランを立て、必要な保障額を計算しておけば、過剰な保険に入らずに済んだと痛感しています。
(※なお、必要な保険額は独身か家族持ちか、また遺族年金や傷病手当金などの公的保障の状況によっても変わります。我が家の場合は団信や公的保障を考慮した結果、掛け捨ての最低限で十分という結論になりました。)
SNS個別株の罠——インフルエンサーを盲信した代償
次に手を出したのが、SNSで話題の個別株です。
高額な保険で家計が圧迫されている焦りもあり、「今買うべき銘柄5選!」「これで資産10倍」といった景気のいい投稿を、「あの人が言うなら……」と自分で調べもせずに信じ込んでしまいました。
「根拠なき投資」の末路
株価が上がっている時はいいのですが、下落が始まると大きな精神的負担になります。
-
なぜ下がっているのか?
-
いつまで持ち続けるべきか?
-
どのラインで損切りすべきか?
自分の中に明確な判断基準がないため、不安に負けて一番底に近いタイミングで損切りしてしまいました(取得金額から−60%の大赤字です……)。
インフルエンサーは、私の目減りした資産を補填してはくれません。投資判断を他人に丸投げした代償は、あまりにも重いものでした。
分析しすぎの罠——「機会損失」を恐れて立ち止まった時間
これが意外と盲点なのですが、失敗を取り戻そうと「準備に時間をかけすぎたこと」自体が3つ目の失敗でした。
-
「SBI証券と楽天証券、どっちが1%ポイントお得か?」
-
「暴落が来そうだから、もう少し待つべきか?」
-
「S&P500かオルカンか、どっちが自分に合っているか?」
数ヶ月間、ネットサーフィンを繰り返して「完璧な正解」を探し続けました。しかし、その間にも市場は動き続けています。
完璧なタイミングを事前に再現し続けるのは難しい
チャートを後から見返すと「ここで買えばよかった」と思えますが、当時は先の値動きが分かりませんでした。
分析に費やした数ヶ月間で得られたはずの「運用益」と、何より「実際に運用してみることで得られる経験値」。これらを失ったことこそが、真の意味での機会損失でした。
ただ、この失敗から「積立投資や分散購入の大切さ」を学べました。「一括で購入しようとするから完璧なタイミングを求めてしまう。最安値と最高値を事前に見極め、同じ売買を継続的に再現することは極めて難しい」という大前提を受け入れることで、現在は迷わず機動的に動けるようになっています。
現在の判断ルール:同じ失敗を繰り返さないために
これら3つの痛い失敗を経て、私が行き着いた結論は非常にシンプルです。
保険は「掛け捨て」、運用は「NISA」
「プロに勧められたから」と思考停止で高額な保険に入るのは危険です。保険は万が一のための「コスト」と割り切り、掛け捨てかつ必要な分だけにする。そして、浮いたお金のうち、生活防衛資金や近いうちに使うお金を除いた余剰資金を、NISAなどの長期運用へ回す方針に変えました。これは我が家の判断であり、必要保障額や運用に回せる金額は家庭ごとに異なります。
理解できる範囲で少額から始め、長く続ける
SNSの個別株に一喜一憂するより、全世界や全米の指数に連動するインデックスファンドを淡々と積み立てる。我が家では、仕事や家族との時間を圧迫しにくい方法として採用しています。ただし、インデックス投資にも元本割れや価格変動のリスクがあります。
参考:金融庁「資産形成の基本」(長期・積立・分散投資と元本割れリスク)
少額で試しながら確認する
我が家では、証券会社や銘柄選びで数か月止まった経験から、商品の仕組みと元本割れリスクを説明できる範囲で、月5,000円など生活に影響しない少額から試す方針に変えました。少額でも値動きを経験すると、自分が許容できる損失幅を確認できます。
まとめ:失敗は「早く気づけば」財産になる
私の資産運用のスタートは、見栄や不安、そして完璧主義から来る失敗だらけでした。
しかし、高い授業料を払ってその失敗に気づけたからこそ、今は「何が自分にとって重要か」が明確になっています。
-
勧められた保険をそのまま契約しない(保障と投資は分ける)
-
仕組みを理解できないものには投資しない
-
完璧を求めず、まずは少額から市場に参加する
もし今、あなたが「毎月の保険料が高い気がする」「もっと勉強してから投資を始めよう」と悩んでいるなら、まずは契約中の保険料、生活防衛資金、投資商品の仕組みを確認し、自分で説明できない契約や投資判断がないかを点検してみてください。
10年後、20年後の自分から「あの時、見直してくれてありがとう」と言われるための行動を、今日から始めていきましょう!
あわせて読みたい:団信特約を検討したときの考え方/資産0円から100万円までの家計改善と新NISAの基礎
※当記事は筆者の実体験に基づく家計管理・投資の手法を紹介するものであり、特定の商品の購入を推奨するものではありません。投資には元本割れのリスクが伴うため、最終的な判断はご自身で行ってください。
コメント