我が家には直近把握で約3,800万円の住宅ローンが残り、車の維持費は把握している範囲で年間約15万円です。それでも家と車を持つ選択を続けています。
この記事は「持ち家と車がお得」という一般論ではなく、資産効率だけでは選ばなかった一家庭の判断記録です。賃貸・持ち家の優劣や、車を持つべきかの正解を示すものではありません。
【我が家が数字以外に残したもの】
-
初期費用や固定費を抑えて投資余力を増やす観点では、持ち家や車を持たない方が有利になりやすい:毎月のローンや車維持費は投資に回せる資金を減らす要因になる。
-
数字では測れない「家族の安心・思い出」を優先:子どもの住環境の安定や時短・猛暑対策など、生活の質や価値観を重視。
-
我が家のスタンス:お金の最適化だけに縛られず、家と車を持ちながら、NRI基準の富裕層(純金融資産1億円以上)を目指して資産形成を継続中。
この記事の判断範囲
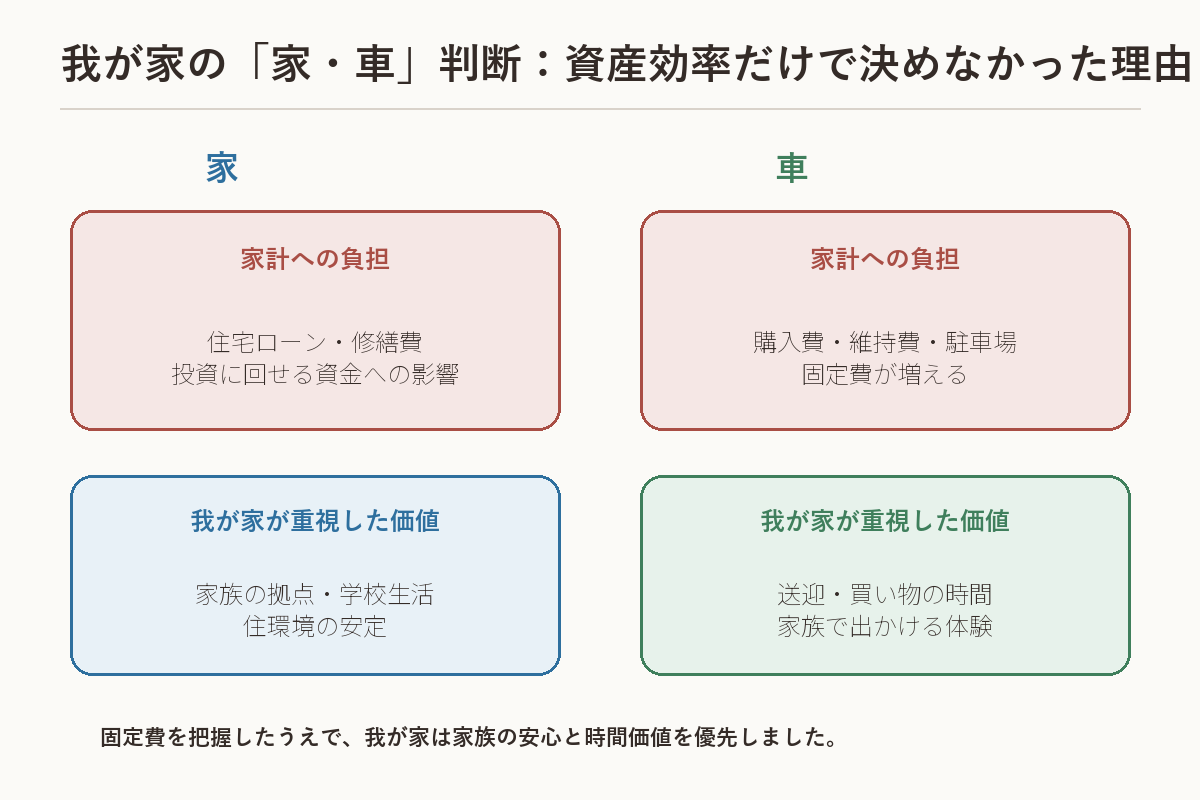
家と車を持つ費用は、投資に回せる資金を減らす要因になります。一方、我が家は住環境の安定と移動時間の短縮を優先しました。以下はその選択の背景と、保有後に続けている確認です。
なぜ住宅ローンを組んで家を買ったのか
家族の安心と「生活の安定」を優先した
賃貸の身軽さは魅力的でした。ただ、子どもが成長するにつれ、
-
住環境が頻繁に変わらないこと
-
同じ地域・学校・生活圏で暮らせること
が、家族の安心につながると感じるようになりました。「いつでも引っ越せる自由」よりも「腰を据えて暮らせる拠点」を選びました。
将来の住居コストを考えた
賃貸の場合、長期間にわたって家賃を払い続ける形になります。一方で住宅ローンは、
-
返済中は負担が重い
-
完済後も固定資産税や修繕費は残るものの、ローン返済分の負担はなくなる
という特徴があります。老後を見据えたとき、住宅ローン完済後に返済負担がなくなる点を、老後の家計設計上のメリットと判断しました。
また、年齢を重ねると、
-
住宅ローンの審査条件が変わる可能性がある
-
希望する賃貸住宅を選びにくくなる可能性がある
という現実的な側面もあります。
金利環境が追い風だった
購入時は、いわゆる超低金利時代。「借りられる条件が揃っているなら今のうちに」という判断で住宅ローンを組みました。
現在は金利上昇局面に入っていますが、返済初期の利息負担が大きい期間を低金利で乗り切れたという点では、結果的に悪くない判断だったと感じています。
住宅ローン金利は商品・金利タイプ・時期で異なります。参考:住宅金融支援機構「フラット35 金利情報」(2026年8月時点)
借り換えは金利だけで決めなかった
住宅ローン金利が気になった時期には、モゲチェックを使って借り換え条件を比較しました。ただし、表示された金利だけを見て、すぐに借り換えたわけではありません。
我が家が確認したのは、借り換え後の金利に加えて、事務手数料、残りの返済期間、団信の保障内容、旧制度の住宅ローン控除との関係です。当時は年末残高の1%を控除する旧制度の対象だったため、金利差だけで判断すると、家計全体では有利にならない可能性がありました。
比較した結果、借り換えは「何%下がれば必ず得」という基準ではなく、諸費用を含む総支払額と保障内容で判断することにしました。この経験から、住宅ローンも投資と同じように、一つの数字だけを見て決めないようにしています。
なぜ車を持っているのか
生活の利便性と時間効率
関東圏に住んでいても、
-
子どもの送り迎え
-
買い物
-
雨・猛暑時の移動
を考えると、車は「なくてもいいが、あると生活が大きく変わる」存在でした。特に近年の夏は、子どもと徒歩移動するのが非常に厳しい暑さです。時間の節約=家族の生活の質、と割り切って車を選びました。
家族との思い出という価値
旅行やちょっとした遠出など、車があったからこそできた体験も多くあります。
-
思い立ったらすぐ出かけられる
-
移動そのものが思い出になる
これは、資産額では測れない価値だと感じています。
家と車を持つデメリットも正直に
もちろん、良い面ばかりではありません。
| 項目 | 費用感の目安 | 資産形成への影響 |
| 住宅ローン | 毎月10万円以上 | 固定費となり、投資に回せる資金が減る |
| 車関連費用 | 年間約15万円前後 | 税金・保険・ガソリン・点検などの維持費が発生 |
記事内の年間約15万円は、税金・保険・ガソリン・点検など、我が家が把握している維持費の概算です。車両購入費を含む総保有コストではなく、厳密な資産効率の比較値ではありません。
資産形成のスピード面だけを見れば、ブレーキになり得ます。それでも私は、「家族の安心」と「生活の快適さ」を優先しました。
買う判断より、持ち続ける判断のほうが難しかった
家や車を購入するときは、「買うか、買わないか」という一度の決断に意識が向きます。しかし、実際に保有してみると、より難しいのは「今後も持ち続けることが我が家に合っているか」を確認することでした。
購入時に比較したのは、賃貸の身軽さや車を持たない場合の資産効率と、住環境の安定や移動時間の短縮です。我が家は最終的に、資産形成の速度だけではなく、家族の安心や生活の利便性を含めて家と車を選びました。
一方、購入すれば判断が終わるわけではありません。すでに購入したという理由だけで保有を正当化せず、家計への負担と家族が得ている価値を定期的に確認しています。
家と車を持ってから分かった「判断の答え合わせ」
家と車を購入した後、我が家では「買ってよかったか」を資産額だけで判断しないようにしています。定期的に次の3点を確認しています。
| 確認軸 | 我が家の確認基準 |
|---|---|
| 家計 | ローン返済や維持費を払いながら、必要な貯蓄を継続できているか |
| 暮らし | 住環境の安定や移動時間の短縮が、家族の負担軽減につながっているか |
| 将来負担 | 修繕費、固定資産税、車の買い替えなどを今後も吸収できるか |
注文住宅については、建てた後に「ここはこうしておけばよかった」と感じた部分もあります。購入すればすべて満足できるわけではなく、間取りや将来の修繕まで考える必要があった点は、実際に住んでから分かった反省点です。
2026年に負債控除前の金融資産3,300万円へ到達し、2026年10月4日時点のマネーフォワード集計では37,830,461円となりました。住宅ローン残高は直近把握で約3,800万円です。家と車を持ちながら資産形成は継続できていますが、「持ち家と車が資産形成に有利だった」という意味ではありません。
我が家の判断結果は、資産形成の速度を最優先するのではなく、家族の安心や時間も含めて選ぶことでした。家計への負担と、家族が得られる価値の両方を定期的に確認しながら保有を続けています。
まとめ|お金を最適化しすぎないという選択
住宅ローンも車も、資産形成において影響を与えやすい側面はあります。それでも人生は「資産額」だけでは測れないと私は考えています。
私にとっては、
-
家:家族の拠点と安心
-
車:生活の利便性と時間の効率
この価値が、「持たない方が得」という理論を上回りました。
もちろん、資産形成を諦めたわけではありません。家と車を持ちながら、どうやって富裕層に近づくか。このリアルな試行錯誤を、これからも記録していきます!
あわせて読みたい:団信特約を検討したときの考え方/金融資産3,300万円到達後に変わったこと
※当記事は著者の個人的な価値観や経験に基づく情報提供を目的としたものであり、住宅購入や車の所有、特定の金融商品・ローンの契約を推奨するものではありません。記事内で紹介している維持費やローン金額などはあくまで一家庭の事例(執筆時点のデータ)であり、実際の費用やライフプランへの影響は個人の状況により異なります。最終的なライフスタイルの選択や資金計画に関する判断は、ご自身の目的やリスク許容度に応じて自己責任で行ってください。
コメント