負債控除前の金融資産3,000万円までに、我が家が見直したのは、使っていない物、惰性で続けた契約、衝動買いにつながる習慣でした。
ただし、3,000万円への到達は、収入、投資額、相場の値動き、継続期間など複数の要因によるものです。断捨離だけで資産が増えた、という因果関係を示す記事ではありません。
この記事では、見直した具体例と現在も残しているルール、当時の支出を振り返って見積もった削減額を分けて紹介します。
【この記事で扱う「見直し」の範囲】
-
見直しの目的は、お金と時間の「管理コスト」を減らす:不要な選択や支出を減らし、継続的な入金に回しやすい状態を作る。
-
物理・習慣・メンタルの3軸で手放す:ブランド服や惰性のサブスク、周りと同じという安心感、短期的な株価チェックを捨てる。
-
削減額の振り返り:当時の支出から月1〜2万円程度と見積もっている。完全な家計記録に基づく確定額ではない。
我が家が支出と管理対象を減らした理由
我が家では、投資商品を選ぶ前に、毎月の支出と管理する対象を減らすことから始めました。
目的は、必要な支出まで削ることではなく、使っていない契約や惰性の買い物を見つけ、家族に必要な支出と区別することでした。
-
管理コストの削減:モノを維持するための「時間」と「お金」が不要になります。
-
選択の疲労を回避:無駄な決断(何を着るか、何を買うか)を減らし、投資判断や仕事に脳のリソースを集中させられます。
-
「低燃費」な体質改善:少ない支出で満足できるようになると、新NISAなどへの入金力が上がりやすくなります。
契約の解約や購入ルールの変更は一度で終わらせず、現在も必要性を定期的に確認しています。
【物理編】金融資産3,000万円までに捨てたモノ
目に見えるモノを捨てることで、支出管理のストレスが激減します。
| カテゴリー | 捨てたもの(具体例) | 資産形成への効果 |
| 洋服 | トレンド服、高級ブランド | 被服費の激減。朝の「服選び」の時間がゼロに。 |
| 分厚い財布 | 大量のポイントカード、現金、レシート | キャッシュレス化が加速し、支出の自動集計が可能に。 |
| 惰性のサブスク | 視聴頻度の低い動画配信、有料アプリ | 年間数万円単位の「固定費」を投資元本へ回せるようになります。 |
実際私も昔は好きな服のブランドがあり、気になったら買ってしまっていましたが、最初は抵抗があったものの、こういった洋服がなくても生活に何の影響もないことに気づきました。
それ以降は洋服で衝動買いすることがなくなり、本当に必要な分しか買わなくなりました。
サブスクも同様で、契約して忘れていたものがいくつかあって愕然としました……(もちろん即解約です)。
意外と「なくても自分に何の影響もないモノ」がたくさんあるはずです。私の場合、これにより月1~2万円は節約できたと感じており、その分が今ではしっかり投資に回っています!
【習慣編】入金力を削る「見えない敵」を捨てる
モノ以上に資産形成を邪魔するのが、無意識のうちに染み付いた「習慣」です。
「周囲と同じ」という安心感
「みんな車を持っているから」「同僚が家を買ったから」という基準での支出は、資産形成最大のブレーキです。世間の「普通」を捨て、「自分と家族の価値観」を軸に置いた瞬間、お金は貯まり始めます。
コンビニの「ついで買い」
仕事帰りのコンビニは、サラリーマンにとっての「資産のブラックホール」です。1回500円でも、回数を把握しないまま続けば年間支出は大きくなります。我が家では将来の仮定利回りではなく、購入頻度と本当に必要だったかで見直しました。
セールの衝動買い
「定価でも欲しいか?」という問いにYesと言えないものは捨てました。「お得だから買う」という思考を捨てることが、最大の節約です。セールかどうかではなく、「今の自分に本当に必要か」という点で決めましょう。
これは我が家に当てはまった3項目です。家計ごとに影響の大きい支出は異なるため、自分の明細にない支出まで無理に削る必要はありません。
実際に見つかった「使っていない支出」
固定費を確認したところ、ほとんど使っていないサービスに月約3,000円を支払っていた時期がありました。そのうち一つは月500円ほどでしたが、約10年間、見直さずに継続していました。
月500円だけを見ると小さく感じます。しかし、問題は金額よりも、契約していること自体を忘れていた点でした。それ以降は、カード明細を見ながら「今月使ったか」「なくなったら再契約するか」を基準に確認しています。
電気については、東京電力から別の契約先へ変更した当時、月2,000〜3,000円ほど安くなったと記憶しています。ただし、当時の請求書は残っていないため、この金額は明細で再確認できる確定値ではなく、家計を見直した当時の概算です。
ふるさと納税は、現在も楽天ふるさと納税を中心に利用しています。豪華な返礼品を選ぶというより、食品やティッシュ、トイレットペーパーなど、普段買うものを優先しています。娘が小さかった頃は、おむつを自宅へ届けてもらえることにも助けられました。
これらは一度で資産を大きく増やす方法ではありません。僕の場合は、使っていない支出を止め、日常で買うものへ置き換えたことで、家計管理に使う手間を減らせたことの方が大きな変化でした。
読んで終わりにしなかった3冊
資産形成の考え方を見直すきっかけになった本は、主に次の3冊です。
- 『金持ち父さん 貧乏父さん』:買うものが資産なのか、継続的な支出を生むものなのかを考えるようになった
- 『敗者のゲーム』:相場の話題を追って頻繁に売買するより、長期で市場に残る方針へ変えた
- FP3級のテキスト:保険商品や税・年金制度を個別に見るのではなく、家計全体で考える土台になった
特にFP3級のテキストは、今も確認しやすい場所に置いています。本を読んだだけで資産が増えたわけではありません。読んだ後に、保険を見直す、積立を自動化する、契約条件を確認するという行動へ移せた点に価値がありました。
【メンタル編】投資で勝ち残るために捨てた考え方
金融資産3,000万円への道は平坦ではありません。市場の荒波を乗り越えるために、以下の考え方を捨てました。
-
短期的な株価チェック:S&P500やオルカンなどのコア資産は、設定したら「忘れる」くらい一喜一憂しないスタンスが大切です。日々の値動きに使うエネルギーを捨てました。
-
狼狽売りの不安:インフレ対策としての株式投資は有効な手段の一つです。我が家では生活防衛資金、運用期間、資産配分、リスク許容度を確認し、暴落時には買い増しを検討できると考えるようになりました。短期的な不安は断捨離しました。
-
一発逆転の焦り:怪しい投資話に惹かれる「焦り」を捨て、複利の力を信じて淡々と入金するスタイルを確立しました。
SNSでよく目にする「〇〇で数百万円儲けました」といった情報は、高いリスクを取った手法や成功例だけが目立っている可能性があります。再現性、損失が出る条件、手数料などを確認せず、安易に同じ方法を選ばないことが大切です。
見直しで最も変わったのは「買わない基準」ができたこと
振り返ると、以前の私には「何を残して、何をやめるか」という明確な基準がありませんでした。気になる服やセール品、使い続けるかを決めないままの契約などを、「お得か」「周囲も持っているか」で判断していた部分があります。
現在は、購入前と保有後に、次の4点を確認しています。
- 今も必要か
- 定価でも欲しいか
- 管理の手間を増やしてまで必要か
- 使わない状態が続くなら手放せるか
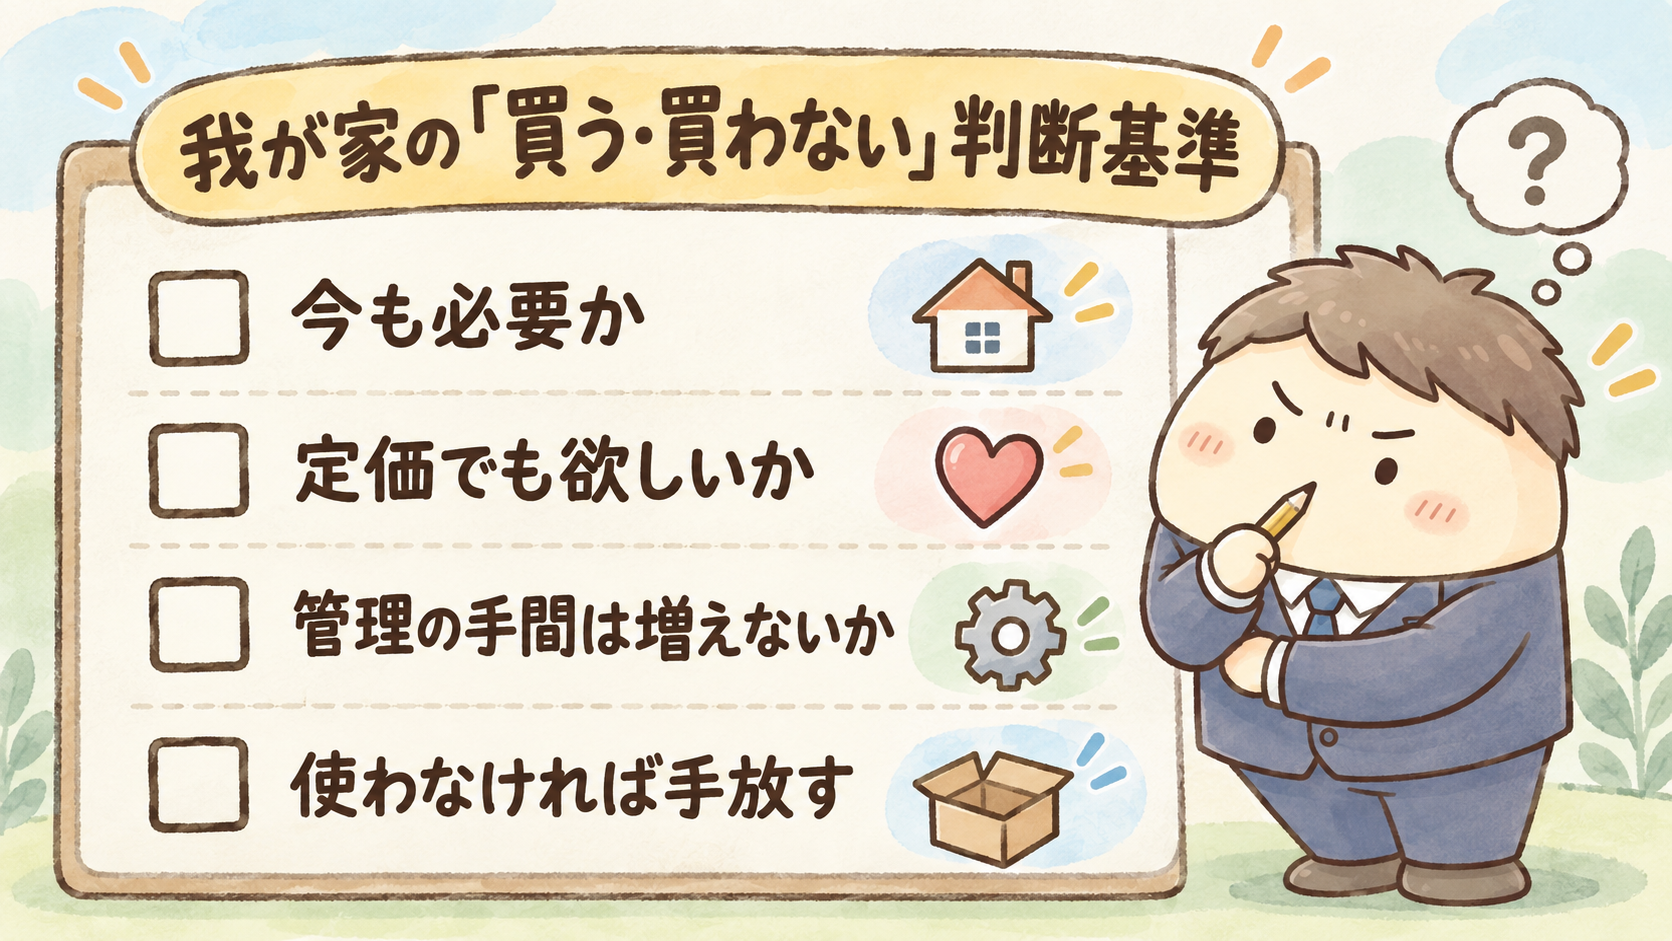
この基準ができたことで、必要な支出まで一律に削るのではなく、満足度の低い支出と、住宅や車、家族との時間など我が家が残したい支出を区別しやすくなりました。無理な我慢を続けるよりも、何にお金を使うかを先に決めることが、貯蓄や投資を続けるうえでの変化でした。
ポイント経済圏は「管理をシンプルにする」ために使う
家計を断捨離すると、最終的に「三井住友カード × SBI証券」、「楽天カード × 楽天証券」のようなシンプルな仕組みに行き着きます。
個人的には、ポイ活は全力で追うよりも「取れるところを取っていく」スタイルのほうが時間を有効活用できますし、気持ちも楽です。根詰めすぎると逆に疲れてモチベーションが下がってしまうことがあるため、適度が一番です!
ちなみに2026年3月24日から、PayPayポイントとVポイントは相互交換が可能になり、出口戦略の選択肢がさらに広がりました(参考:PayPay公式のお知らせ)。
-
複雑なポイント管理を捨てる:多くのポイントカードを捨て、メインのポイントに集約。
-
管理を自動化:決済を絞ることで、何にいくら使ったかを瞬時に把握。
-
ポイントを投資元本に:貯まったポイントはすべて「ポイント投資」に回し、資産形成の補助エンジンにします。
まとめ:富裕層への道は「捨てる力」の先にある
負債控除前の金融資産3,000万円は、我が家にとって家計改善を続けた結果として到達できた大きな節目です。我が家の最終目標は、NRI基準の富裕層である純金融資産1億円以上です。
-
物理的なモノを捨てて、空間と現金を確保する
-
見栄や惰性の支出を捨てて、入金力を引き上げる
-
短期的な不安や焦りを捨てて、市場に居続ける
資産形成は、何かを無理に付け足す作業ではなく、不要なものを削ぎ落とす作業です。まずは今日、財布の中にある「使っていないポイントカード」を一枚捨てることから始めてみませんか?
見直す対象は、財布のカードでも、使っていない月額契約でも構いません。効果を確認できる項目を一つ選び、見直し前後を記録しておくと、次の判断に使いやすくなります。
あわせて読みたい:総資産の推移を軸にした家計管理/携帯料金を抑える固定費見直し
※当記事は筆者の実体験に基づく家計管理・投資の手法を紹介するものであり、特定の金融商品の購入や投資手法を推奨するものではありません。過去の実績や期待値は将来の運用成果を保証するものではなく、投資には元本割れのリスクが伴います。最終的な判断はご自身の責任で行ってください。
コメント